Международное рейтинговое агентство S&P Global Ratings улучшило прогноз по кредитному рейтингу «Грузинской железной дороги» со «стабильного» до «позитивного». При этом долгосрочный кредитный рейтинг компании остался на уровне BB−, а краткосрочный — на уровне B.
По оценке агентства, улучшению финансовых показателей железнодорожной компании способствовало завершение модернизации основной железнодорожной линии, что позволило увеличить объёмы перевозок и повысить операционную эффективность.
В отчёте, опубликованном 19 октября, S&P Global также повысило самостоятельный кредитный профиль (SACP) «Грузинской железной дороги» с b до b+. По прогнозу агентства, рентабельность операционной деятельности компании по показателю EBITDA в 2026 году достигнет примерно 40% против 30% в 2025 году.
По оценке S&P Global, модернизация железнодорожной инфраструктуры будет способствовать увеличению пропускной способности сети и повышению эффективности грузоперевозок. Агентство прогнозирует, что отношение средств от операционной деятельности (FFO/debt) к общему долгу в 2026–2027 годах составит 16–17% против 10% в 2025 году.
Финансовые показатели «Грузинской железной дороги» улучшились
По данным S&P Global, проект модернизации основной железнодорожной линии начался в 2011 году и охватывает центральный транзитный коридор страны, проходящий с востока на запад. Завершение проекта позволило увеличить годовую пропускную способность для грузовых перевозок и сократить время транзита, что положительно сказалось на выручке и рентабельности компании.
В первом полугодии 2026 года «Грузинская железная дорога» перевезла 6,9 млн тонн грузов — на 10% больше, чем за аналогичный период прошлого года. За тот же период маржа EBITDA превысила 40% против 25% в первом полугодии 2025 года.
Согласно данным, опубликованным компанией, консолидированная выручка «Грузинской железной дороги» за январь–июнь 2026 года составила 306,8 млн лари, увеличившись на 3,8% в годовом выражении. Прибыль за этот период достигла 103,9 млн лари против 64,7 млн лари годом ранее.
На рост прибыли также повлияло увеличение прочих доходов, в том числе разовое поступление от продажи земельного участка дочерней компанией и страховая компенсация за повреждённый подвижной состав.
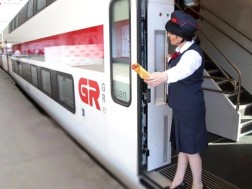
S&P Global отмечает, что основной вклад в финансовые результаты компании вносят грузовые перевозки. Пассажирские перевозки оказывают относительно нейтральное влияние на общие финансовые показатели, поскольку этот сегмент субсидируется государством.
Рефинансирование еврооблигаций на 500 млн долларов
Рейтинговое агентство ожидает, что «Грузинская железная дорога» сможет своевременно рефинансировать еврооблигации на сумму 500 млн долларов, срок погашения которых наступает в июне 2028 года, без негативного влияния на кредитный рейтинг компании.
По данным S&P Global, компания уже приступила к подготовке плана рефинансирования. Агентство не исключает, что железнодорожная компания решит рефинансировать лишь часть выпуска, а не всю сумму, поскольку по состоянию на 30 сентября 2026 года её денежные средства составляли около 150 млн долларов.
S&P Global оценивает финансовый рычаг компании исходя из общего объёма задолженности. Поэтому погашение части долга может стать положительным фактором для рейтинга.
Агентство также ожидает, что капитальные затраты компании в прогнозируемом периоде останутся на управляемом уровне, а свободный операционный денежный поток сохранится положительным. Согласно оценке, помимо обновления подвижного состава, запланированные инвестиции будут финансироваться преимущественно за счёт собственных денежных потоков компании.
Тендер на закупку новых локомотивов также повлиял на рейтинг
По оценке S&P Global, вероятность получения «Грузинской железной дорогой» экстренной финансовой поддержки от правительства Грузии в случае необходимости очень высока.
Агентство отмечает, что железнодорожная компания выполняет важную инфраструктурную функцию, владеет и управляет национальной железнодорожной инфраструктурой и является единственным поставщиком услуг грузовых железнодорожных перевозок в стране.
По оценке агентства, возможный дефолт компании нанесёт ущерб репутации Грузии и затруднит другим грузинским компаниям привлечение финансирования на международных рынках.
S&P Global также обращает внимание на финансирование правительством программы обновления подвижного состава, предусматривающей закупку 50 электрических грузовых локомотивов. Эта программа позволит железнодорожной компании обновить парк без привлечения дополнительного долга.
При этом «позитивный» прогноз не означает автоматического повышения кредитного рейтинга. По мнению S&P Global, для повышения рейтинга необходимо улучшение суверенного кредитного рейтинга Грузии, дальнейшее укрепление финансовых показателей «Грузинской железной дороги» и устойчивое сокращение задолженности.
В частности, агентство ожидает, что отношение FFO к долгу будет стабильно превышать 20%, а отношение долга к EBITDA останется ниже четырёхкратного уровня. Кроме того, компания должна завершить рефинансирование еврооблигаций на сумму 500 млн долларов либо принять альтернативные меры для снижения риска дефицита ликвидности.
По данным S&P Global, прогноз может быть вновь изменён на «стабильный», если агентство аналогичным образом пересмотрит прогноз по суверенному рейтингу Грузии, а финансовые показатели железнодорожной компании окажутся значительно хуже ожидаемых и объём задолженности не сократится после рефинансирования еврооблигаций.
Негативное рейтинговое действие также возможно, если компания не сможет своевременно решить вопрос рефинансирования, что приведёт к ограничению её ликвидности.