



IDFI-მ საჯარო ინფორმაციის პროაქტიული გამოქვეყნების პრაქტიკა მიმოიხილა საქართველოს საჯარო დაწესებულებებში. მონიტორინგის შედეგების მიხედვით, საქართველოს ცენტრალური საჯარო დაწესებულებების (პარლამენტის აპარატი, მთავრობის ადმინისტრაცია, სამინისტროები) საჯარო ინფორმაციის პროაქტიული გამოქვეყნების მაჩვენებლები 38%-დან 100%-მდე მერყეობს. მათ შორის, ყველაზე მაღალი (100%) შედეგი საქართველოს პარლამენტმა და შინაგან საქმეთა სამინისტრომ აჩვენა. საქართველოს პარლამენტის 100%-იანი შედეგი, მიღებულია საქართველოს პარლამენტისათვის დამტკიცებული პროაქტიულად გამოსაქვეყნებელი ნუსხის მიხედვით, სადაც სავალდებულო გამოსაქვეყნებლად განსაზღვრულია პარლამენტის ფუნქციურ საქმიანობასთან დაკავშირებული მნიშვნელოვანი ინფორმაცია.
საქართველოს შინაგან საქმეთა სამინიტროს შემთხვევაში, ვებ-გვერდზე პროაქტიულად გამოქვეყნებული ინფორმაცია, სრულად აკმაყოფილებს საქართველოს მთავრობის დადგენილებით დაწესებულ მოთხოვნებს. თუმცა, ფინანსური ინფორმაციის გამოქვეყნებისას უმეტესწილად შემოიფარგლება მხოლოდ დადგენილების მოთხოვნების შესაბამისი ჯამური მონაცემების ხელმისაწვდომობით და არ აქვეყნებს დეტალურად ჩაშლილ ინფორმაციას.
შინაგან საქმეთა სამინისტრო წარმოადგენს ერთ-ერთ იშვიათ გამონაკლისს, რომელიც საჯარო ინფორმაციის გვერდზე დოკუმენტაციას აქვეყნებს როგორც ქართულ, ასევე ინგლისურ ენებზე.
ცენტრალურ საჯარო დაწესებულებებს შორის, ინფორმაციის პროაქტიული გამოქვეყნების თვალსაზრისით, მოწინავე პოზიციებს იკავებენ ასევე, საქართველოს თავდაცვის სამინისტრო (97%) და საქართველოს განათლების, მეცნიერების კულტურისა და სპორტის სამინისტრო (93%).
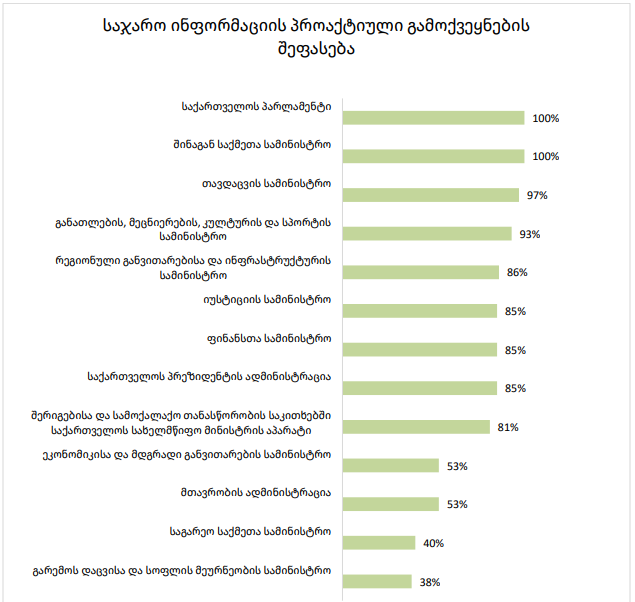
ცენტრალურ საჯარო დაწესებულებებს შორის, ინფორმაციის პროაქტიული გამოქვეყნების ყველაზე დაბალი მაჩვენებლები აქვთ გარემოს დაცვისა და სოფლის მეურნეობის სამინისტროს (38%) და საგარეო საქმეთა სამინისტროს (40%). გარემოს დაცვის და სოფლის მეურნეობის სამინისტროს, 2018 წელს ამ უწყებაში განხორციელებულ სტრუქტურულ ცვლილებების (გაერთიანდა სოფლის მეურნეობის და გარემოს დაცვის სამინისტროები) შემდეგ შექმნილ ახალ ვებგვერდზე აღარ გამოუქვეყნებია სავალდებულოდ განსაზღვრული ფინანსური და სხვა ტიპის ინფორმაციის უმრავლესობა.
საგარეო საქმეთა სამინისტროს შემთხვევაშიც, ფინასური ინფორმაციის უდიდესი ნაწილი ხელმიუწვდომელია, ამასთან ყველაზე ახალი მონაცემები 2019 წლის მეორე კვარტლის მდგომარეობით არის წარმოდგენილი.
დანარჩენი ცენტრალური საჯარო დაწესებულებების მაჩვენებლები 53%-დან 86%-მდე მერყეობს. მონიტორინგის პერიოდის გათვალისწინებით, ინფორმაციის პროაქტიული გამოქვეყნების შეფერხების ერთ-ერთ მიზეზად შესაძლებელია განხილულ იქნას, covid 19 პანდემიის პირობებში სამუშაო პროცესში შექმნილი ფორს-მაჟორული სიტუაციები.
"პანდემიის დაწყების პერიოდის გათვალისწინებით, აღნიშნული გავლენას იქონიებდა 2020 წლის პირველი კვარტლის მონაცემების გამოქვეყნებაზე. თუმცა, ზოგიერთ უწყებას მთელი რიგი ფინანსური და სხვა კატეგორიის მონაცემების გამოქვეყნება შეწყვეტილი აქვთ 2019 წლამდე სხვადასხვა პერიოდში, შესაბამისად ამ უწყებების შემთხვევაში მონაცემების გამოქვეყნების შეფერხება ნაკლებად კავშირშია პანდემიის პირობებში შექმნილ კრიზისულ სიტუაციებთან"-აღნიშნავს IDFI.