



“კრისტალში” აცხადებენ, რომ მიკრობანკებისთვის დაკრედიტების მაქსიმალური ლიმიტის 1 მილიონიდან 2 მილიონ ლარამდე გაზრდა მათ საშუალებას მისცემთ, უფრო აქტიურად შევიდნენ მცირე და საშუალო ბიზნესის დაფინანსების ბაზარზე.
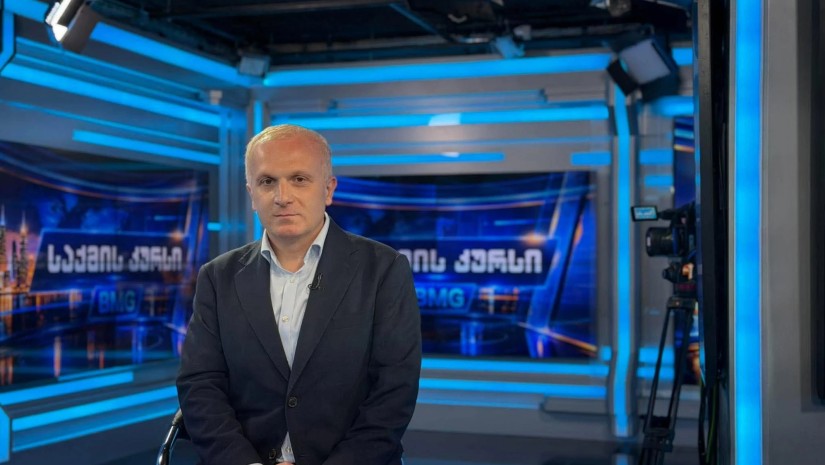
როგორც “კრისტალის” გენერალურმა დირექტორმა “საქმის კურსის” ეთერში განაცხადა, მიკრობანკებისთვის სავალუტო კრედიტების გაცემის უფლების მიცემა, ასევე საკრედიტო პორტფელის კომპოზიციის შერბილება ბაზარზე კონკურენციას და საპროცენტო განაკვეთების შემცირებას შეუწყობს ხელს.
“პირველ რიგში, რა თქმა უნდა, ის, რაც ბიზნესს პოზიტიურად წაადგება, ეს არის სესხების ლიმიტების გაზრდა კონკრეტულ საწარმოზე ან საწარმოთა ჯგუფზე და პირთა ჯგუფზე. ეს მოგვცემს საშუალებას, რომ მეტი საშუალო და მსხვილი ბიზნესის დაფინანსების ველზე შევიდეთ.
რაც შეეხება უცხოურ ვალუტაში დაფინანსების შესაძლებლობას, ჩვენ, როგორც ორგანიზაცია, რომელიც ვალუტაში ვიზიდავთ ძალიან ბევრ ფულად რესურსს უცხოეთიდან, ყოველთვის მოწყვლადები ვიყავით ამ სექტორში ვალუტის კურსის მიმართ. შესაბამისად, რადგან გამოწვევა აღმოიფხვრება ამ რეფორმით, ეს, რა თქმა უნდა, მხოლოდ პოზიტიურად შეგვიძლია შევაფასოთ.
[პორტფელის კომპოზიციის ცვლილება] უფრო დივერსიფიკაციას შეუწყობს ხელს და ასევე ახალი მოთამაშეების შემოსვლასაც ამ ბაზარზე, იმიტომ რომ 70% ბიზნეს და აგრო პორტფელის შექმნა არ არის მარტივი ამოცანა და ამისთვის სპეციალიზირებული ინსტიტუტი იყო. 50%-მდე ამ ლიმიტის დაწევა ალბათ კონკურენციას გააძლიერებს, რაც ბუნებრივია, მომხმარებლებზე მხოლოდ პოზიტიურად აისახება.
ზოგადად ჩვენი საშუალო და გრძელვადიანი სტრატეგია არის გარკვეულწილად დაფინანსების ფასების შემცირება. ბუნებრივია, ჩვენ დამოკიდებულები ვიყავით ყოველთვის როგორც რესურსის ფასზე, აგრეთვე ჰეჯირების ფასზე და ეს კომპონენტები რაც უფრო შემსუბუქდება, საბოლოოდ მომხმარებელზეც აისახება”, - განაცხადა ილია რევიამ.
ცნობისთვის, პარლამენტში ინიციირებული ცვლილებებით, მიკრობანკებისთვის რეგულაციები მარტივდება და საქმიანობის არეალი ფართოვდება. მიკრობანკებს უცხოურ ვალუტაში სესხების გაცემა შეეძლებათ, ერთ მსესხებელზე ან ურთიერთდაკავშირებულ მსესხებელთა ჯგუფზე დაკრედიტების მაქსიმალური ლიმიტი კი 1 მილიონიდან 2 მილიონ ლარამდე გაიზრდება.
ამასთან, სამეწარმეო მიზნებისთვის გაცემული სესხების მინიმალური წილი 70%-დან 50%-მდე შემცირდება, ხოლო ერთ მსესხებელზე ან ურთიერთდაკავშირებულ მსესხებელთა ჯგუფზე დაკრედიტების მაქსიმალური ლიმიტი ორმაგდება.