



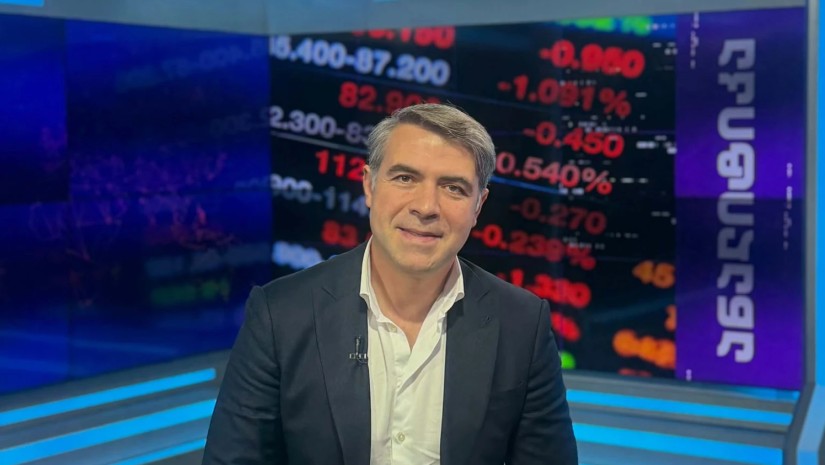
"ეს პროცესი აუცილებლად უნდა დარეგულირდეს და ეტაპობრივად გადავიდეს საბანკო სექტორში",- ამის შესახებ "იბერ კომპანის" ხელმძღვანელი ლევან დიასამიძე აცხადებს.
მან სამშენებლო შიდა განვადებების შესახებ "ანალიტიკას" ეთერში ისაუბრა. ლევან დიასამიძე ამბობს, რომ 0%-იანი განვადება რეალურად არ არსებობს და მნიშვნელოვანია, მომხმარებელი სათანადოდ იყოს ინფორმირებული.
"მე დღეს წარმოვადგენ ერთ-ერთ ყველაზე სწრაფად მზარდ ბიზნესსექტორს, ეს არის დეველოპმენტი, სამშენებლო სექტორი და ასევე მაქვს 16-წლიანი გამოცდილება საბანკო სექტორში. შესაბამისად, რისკების ნაწილი ერთის მხრივ და საბანკო მიდგომები ჩემთვის ძალიან ახლოა, და ასევე, მეორეს მხრივ, ბიზნესის მოგებიანობა, გაყიდვები და ა.შ. ამ ორი საკითხის ჭიდილი არის ჩემში, სიმართლე რომ გითხრათ. პირველ რიგში, ძალიან ცუდია, რომ ინფორმაცია არა გვაქვს ზუსტად, რა მოცულობის პორტფელია შექმნილი დეველოპერებში. ეს საშუალებას მოგვცემდა გაგვეგო, რა ზომის რისკთან გვაქვს საქმე. მაგრამ ყოველთვის ვამბობდი, რომ სესხი უნდა გასცეს საბანკო სექტორმა, რადგან რეგულირებადია, ეროვნული ბანკი აკონტროლებს, მომხმარებელთა უფლებები უფრო დაცულია და ა.შ. დღეს რადიკალურად განსხვავებული სიტუაცია გვაქვს. 0%-იანი განვადება რეალურად არ არსებობს. ყველა დეველოპერი ფასში აუცილებლად ასახავს მინიმუმ იმ პროცენტს, რასაც თვითონ ამ რესურსისთვის იხდის ბანკში. შესაბამისად, ძალიან სწორად უნდა ავუხსნათ მომხმარებელს და გავზარდოთ ცნობიერება განვადების და სესხის შესახებ. მანამ, სანამ დეველოპმენტის მიერ შეთავაზებული განვადება რჩება უფრო მიმზიდველად და მარტივად, ვფიქრობ, მომხმარებელი მაინც არჩევანს გააკეთებს დეველოპმენტისკენ. ეს პროცესი აუცილებლად უნდა დარეგულირდეს და ეტაპობრივად გადავიდეს საბანკო სექტორში. ჩვენ უნდა ავაშენოთ, შევქმნათ პროდუქტი, ხოლო დაკრედიტება ბანკის საქმეა და მათ უნდა მიხედონ",- აღნიშნავს ლევან დიასამიძე.
მან იმ მიზეზებზეც ისაუბრა, რის გამოც მომხმარებელი უპირატესობას შიდა განვადებას ანიჭებს (ქონების დაგირევება, შემოსავლის დადასტურება) და შესაბამისად, რა უნდა გააკეთოს მარეგულირებელმა იმისთვის, რომ საბანკო პროდუქტების სასარგებლოდ შეიცვალოს არჩევანი.
"ძირითადი განმსაზღვრელი, რატომ არის განვადება მარტივი პროცესი, არის ის, რომ პროდუქტი, რომელსაც ბანკით დაიგირავებდა სესხის გაცემისას, ჯერ არ არის შექმნილი. შესაბამისად, იპოთეკით ვერაფერი ვერ იტვირთება ბანკში. სწორედ ეს არის ერთ-ერთი მიზეზი, რომ ბანკებს შეზღუდვა აქვთ: თუ სხვა უზრუნველყოფა არ მიიტანე, უბრალოდ ვერ გასცემს სესხს. ხოლო დეველოპერს თვითონვე აქვს თავისი უზრუნველყოფა, რომელიც შეიქმნება, შედგება პროდუქტად, და შესაბამისად, ამის სიმარტივე არსებობს. ეს არის ერთ-ერთი მთავარი და ყველაზე წონადი მიზეზი, როდესაც იღებენ გადაწყვეტილებას, საიდან აიღონ განვადება.
მეორე არის შემოსავლების შესწავლის საკითხი. როდესაც დეველოპერი თავის თავზე იღებს ამ რისკებს, პროდუქტიც მას უჭირავს ხელში და მისთვის შემოსავლები გადამწყვეტი არ არის. თუ არ შედგა გადახდები, ის უბრალოდ დაიბრუნებს ამ პროდუქტს. ეს ბერკეტი ბანკებს ახალი ბინების შემთხვევაში (რომელიც ჯერ ჰაერია) არ გააჩნიათ. სწორედ ეს არის ძირითადი მიზეზი და ამაზე არის საფიქრალია ეროვნული ბანკის მხრიდან, თუ როგორ შეიძლება ჯერ არშემდგარი, თუმცა საჯარო რეესტრში დარეგისტრირებული, „ჰაერი“ დავარქვათ შეძლოს და დაიგირაოს ბანკმა. ასევე, შემსუბუქდეს ფინანსური შემოსავლების დადასტურების მოთხოვნები მომხმარებლის მიმართ. ეს იქნება ერთ-ერთი ბიძგი, რომელიც გამოიწვევს ბანკისკენ გადადინებას. ჩვენ, დეველოპერებს, მართლა გვინდა ჩვენი საქმე ვაკეთოთ და საკრედიტო პროცესებში არ ვიყოთ. [ეროვნულ ბანკთან] ფორმალური განხილვები ამ მიმართულებით ჯერჯერობით არ მიმდინარეობს. ვისურვებდი, რომ ვისაუბროთ ამ საკითხზე. ეს სიტუაცია შესაცვლელია",- ამბობს "იბერ კომპანის" ხელმძღვანელი.
მისი შეფასებით, მნიშვნელოვანია გარკვევა, რა ზომის პორტფელზეა საუბარი შიდა განვადებების ნაწილში.
"ეროვნული ბანკი ამკაცრებს რეგულაციებს, რომ ჭარბი დაკრედიტების პრობლემა არ დადგეს, თუმცა მეორეს მხრივ არის ზონა, სადაც უკონტროლოდ მიმდინარეობს დაკრედიტება. ამ პორტფელის მოცულობას ძალიან დიდი მნიშვნელობა აქვს. რეალურად, იმ ზომებმა, რასაც ეროვნული იღებს, შესაძლოა ეფექტიც კი არ იქონიოს, რადგან აქეთ მნიშვნელოვნად გაიზარდა დაკრედიტება. ამიტომ ეს პირველ რიგში საკონტროლო და ყურადღებასაღებია. მე ვხედავ მათ მცდელობებს ამ კონტროლის, ეს ძალიან კარგია, მაგრამ უნდა გაიხსნას საუბარი ამ საკითხებთან დაკავშირებით. მინიმუმ უნდა გავერკვიოთ, რა მოცულობის პორტფელთან გვაქვს საქმე. ეს ინფორმაცია ბანკებში ძირითადად კონსოლიდირებულია, ბანკებმა იციან, ჩემს დეველოპერულ კომპანიას რამდენი აქვს განვადებით გაყიდული. თუ აღმოჩნდა, რომ ეს არ არის ის მოცულობა, რაზეც ამდენი საუბარი ღირს, შესაძლებელია დავმშვიდდეთ და უბრალოდ პულსზე გვედოს ხელი",- აცხადებს ლევან დიასამიძე.
ის დასძენს, რომ გაყიდვების 60% არ შედგებოდა, რომ არა შიდა განვადებები, ამიტომ ბიზნესისთვის ეს ძალიან მნიშვნელოვანია და რისკების კონტროლი რბილად და დაბალანსებულად უნდა მოხდეს. ლევან დიასამიძემ ამ პროცესში კვალიფიციური დეველოპერის ინსტიტუტის შემოღების საჭიროებაზე ისაუბრა.
"ჩემი რეკომენდაცია, პირველ რიგში, იქნება ის, რომ ჯერ სიტუაციაში გავერკვეთ, რა მოცულობის პორტფელზე გვაქვს საუბარი. შესაბამისად, თუ არაფერი ხდება, მაშინ უბრალოდ პულსზე გვეჭიროს ხელი და მშვიდად გავყვეთ. ხოლო თუ ხდება, ჩემი რეკომენდაციაა, შემოღებულ იქნეს კვალიფიციური დეველოპერის ინსტიტუტი და, შესაბამისად, მიეცეს ამ ტიპის კომპანიებს საშუალება, გასცენ განვადება. სხვა კომპანიებს, რომლებიც ვერ დააკმაყოფილებენ ამ სტანდარტს და ეს მარტივი სტანდარტი შეიძლება იყოს: ფინანსური ინფორმაციის გამოქვეყნება, გამოცდილება, მენეჯმენტი და ასე შემდეგ, არ ჰქონდეთ უფლება გაყიდონ პროდუქტი განვადებით. ეს მოგვცემს იმის საშუალებას, რომ მომხმარებელი უფრო დაცული გვყავდეს და არ მოხდეს ჭარბ დაკრედიტებასთან მისვლა",- განაცხადა ლევან დიასამიძემ.