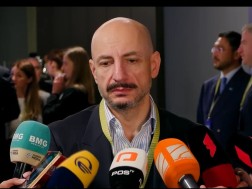




"საქართველოს ეროვნულ ბანკს ჩვენი ქვეყნის რეზერვების 15% ჩინეთში მიაქვს", - ამ შინაარსის პოსტს სოციალურ ქსელში საქართველოს ეროვნული ბანკის ყოფილი პრეზიდენტის რომან გოცირიძე აქვეყნებს, რითაც ეხმაურება სებ-ის პრეზიდენტ ნათია თურნავას განცხადებას, რომლის თანახმად, ჩინური იუანის აქტივების წილი საქართველოს სავალუტო რეზერვებში 15%-მდე გაიზრდება.
"რატომ ზრდის “ოცნების” ხელისუფლება ჩინეთზე ფინანსურ დამოკიდებულებას და ხომ არ იზღვევს ამით ბიძინა ივანიშვილი საკუთარ თავს?" - ეს ერთ-ერთი კითხვაა, რომელსაც სებ-ის ყოფილი პრეზიდენტი სვამს და თან ხსნის, რას ეფუძნება თავისი ეჭვები.
2026 წლის ოქტომბრის მდგომარეობით, საქართველოს საერთაშორისო სავალუტო რეზერვების მოცულობა 8.17 მილიარდ დოლარს შეადგენს. ამ მოცულობის პირობებში, რეზერვების 15%, დაახლოებით, 1.23 მილიარდი დოლარის ეკვივალენტი იქნება, თუმცა როგორც ნათია თურნავამ აღნიშნა, რეზერვების მოცულობა მუდმივად იცვლება და შესაბამისად, ჩინურ იუანში განთავსებული სახსრების საბოლოო მოცულობაც რეზერვების საერთო ოდენობაზე იქნება დამოკიდებული. „ჩვენ აქამდე დაშვებული გვქონდა 5%-იანი ნორმა. ვფიქრობთ, რომ უახლოეს პერიოდში ეტაპობრივად გავზრდით", - ამბობს ნათია თურნავა.
BMG რომან გოცირიძის პოსტს უცვლელად გთავაზობთ:
"რატომ ზრდის “ოცნების” ხელისუფლება ჩინეთზე ფინანსურ დამოკიდებულებას და ხომ არ იზღვევს ამით ივანიშვილი საკუთარ თავს?
საქართველოს დღემდე უშუალოდ არა აქვს შესყიდული ჩინეთის მთავრობის ფასიანი ქაღალდები. 2021 წლიდან ეროვნულ ბანკს, დაახლოებით, 100 მილიონი დოლარის ეკვივალენტი თანხა ჩინურ იუანში ჰქონდა განთავსებული BIS-ის (საერთაშორისო ანგარიშსწორების ბანკი) მეშვეობით. ეს ჩინურ სახელმწიფო აქტივებში არაპირდაპირი ინვესტიციაა.
მანამდე იუანში განთავსების ლიმიტი ეროვნულ ბანკს სავალუტო რეზერვების 5%-ის ფარგლებში ჰქონდა განსაზღვრული. 8 მილიარდ დოლარზე მეტი რეზერვების პირობებში ეს, დაახლოებით, 400 მილიონ დოლარს ნიშნავდა.
2026 წლის ოქტომბერში ეროვნული ბანკის პრეზიდენტმა განაცხადა, რომ ჩინურ იუანში განთავსებული რეზერვების წილს 15%-მდე ზრდის. დღევანდელი რეზერვების მოცულობიდან გამომდინარე ეს დაახლოებით 1.2 მილიარდი დოლარია.
რა მიზანს უნდა ემსახურებოდეს ეს?
საერთაშორისო სავალუტო ფონდის მონაცემებით, 2024 წლის ბოლოს მსოფლიოს სავალუტო რეზერვები დაახლოებით 12.36 ტრილიონ დოლარს შეადგენდა. ამ რეზერვებში ჩინური იუანის წილი მხოლოდ 2.18% იყო - დაახლოებით, 250-270 მილიარდი დოლარი.
ამ თანხის დაახლოებით 55% სანქციების ქვეშ მყოფ ქვეყნებზე მოდის:
1. რუსეთი -120 მილიარდი დოლარი;
2. ირანი -25 მილიარდი დოლარი;
3. ბელარუსი -2 მილიარდი დოლარი;
4. ჩრდილოეთ კორეა -300 მილიონი დოლარი;
5. კუბა -200 მილიონი დოლარი;
6. ვენესუელა -100 მილიონი დოლარი.
ჯამი - დაახლოებით, 147მილიარდი დოლარი.
ეს ქვეყნები ჩინურ იუანს დასავლურ ფინანსურ სისტემაზე დამოკიდებულების შესამცირებლად იყენებენ.
ის სანქციების ქვეშ მყოფი სახელმწიფოებისთვის ალტერნატიული ფინანსური სისტემის მნიშვნელოვანი ნაწილია.
დავუბრუნდეთ მთავარი კითხვას
რატომ უნდა მიჰყავდეს „ოცნების“ ხელისუფლებას საქართველო ამ ფინანსური მიმართულებით?
ეროვნული ბანკის მოვალეობა ქვეყნის რეზერვების უსაფრთხოების, ლიკვიდურობის და მომგებიანობის უზრუნველყოფაა. ჩინეთის მთავრობის ობლიგაციებში ინვესტირებას კი სავალუტო, საპროცენტო, ლიკვიდურობისა და გეოპოლიტიკური რისკები ახლავს.
რატომ იზრდება საინვესტიციო ლიმიტი 5%-დან 15%-მდე? რა ეკონომიკური სარგებელი ამართლებს ასეთ მკვეთრ ცვლილებას? რატომ უნდა გადავიტანოთ რეზერვების გაცილებით დიდი ნაწილი იმ ვალუტაში, რომლის წილიც მსოფლიო სავალუტო რეზერვებში მხოლოდ სიმბოლურია, ხოლო შემოსავლიანობა 2-3-ჯერ ნაკლებია ამერიკულ ფასიან ქაღალდებთან შედარებით?
აქ ჩნდება კიდევ ერთი, ყველაზე მნიშვნელოვანი კითხვა:
ხომ არ იზღვევს ბიძინა ივანიშვილი საკუთარ თავს?
ივანიშვილს აშშ-ის სანქციები აქვს დაწესებული. დასავლეთთან დაპირისპირების გაღრმავებისა და ქვეყანაში ავტორიტარული რეჟიმის დამყარების მცდელობის გამო, მოსალოდნელი დამატებითი ფინანსური შეზღუდვების რისკის ფონზე, ჩინეთი შეიძლება მისთვის ალტერნატიულ პოლიტიკურ და ფინანსურ საყრდენად განიხილებოდეს.
ჩინეთთან ფინანსური ურთიერთობების გაღრმავებას აქვს არა მხოლოდ ეკონომიკური, არამედ პირადი პოლიტიკური და ფინანსური დაზღვევის მოტივიც. ივანიშვილი ცდილობს წინასწარ შექმნას ალტერნატიული ფინანსური სივრცე იმ შემთხვევისთვის, თუ დასავლეთთან დაპირისპირება მის პირად უსაფრთხოებას დაემუქრება.
როგორც ჩანს, ფინანსური კურსის შეცვლა არა ქვეყნის ეკონომიკური ინტერესებიდან, არამედ ივანიშვილის პოლიტიკური თვითდაზღვევის გათვლით ხდება. ამ მასშტაბის გადაწყვეტილება მხოლოდ სიტყვით-“დივერსიფიკაცია”ვერ გამართლდება.
რეზერვების ამ მოცულობით ჩინეთის სახელმწიფო (და არა კერძო) აქტივებში განთავსებით საქართველო შეიძლება არა უბრალოდ საინვესტიციო დივერსიფიკაციის, არამედ დასავლური ფინანსური სივრციდან ჩინეთისკენ გეოპოლიტიკური შემობრუნების გზაზე აღმოჩნდეს. ეს კი ქვეყნისთვის ძალიან მაღალი რისკის მქონე გადაწყვეტილება იქნება.