



2027 წლის სახელმწიფო ბიუჯეტის პროექტს არ ახლავს ინფორმაცია სხვადასხვა ეკონომიკური (ოპტიმისტური/პესიმისტური) სცენარის შემთხვევაში მოსალოდნელი ფისკალური პასუხების შესახებ. ასევე არ არის წარმოდგენილი სახელმწიფო საწარმოების შემოსულობების, გადასახდელებისა და ნაშთის ცვლილების დანართი. ეს იმ შენიშვნების ნაწილია, რომელიც აუდიტის სამსახურს ბიუჯეტის პროექტის მეორე წარდგენის შესახებ აქვს.
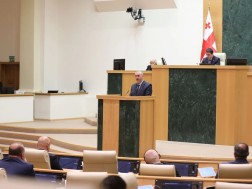
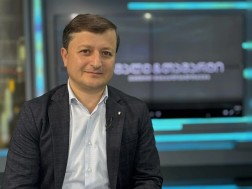
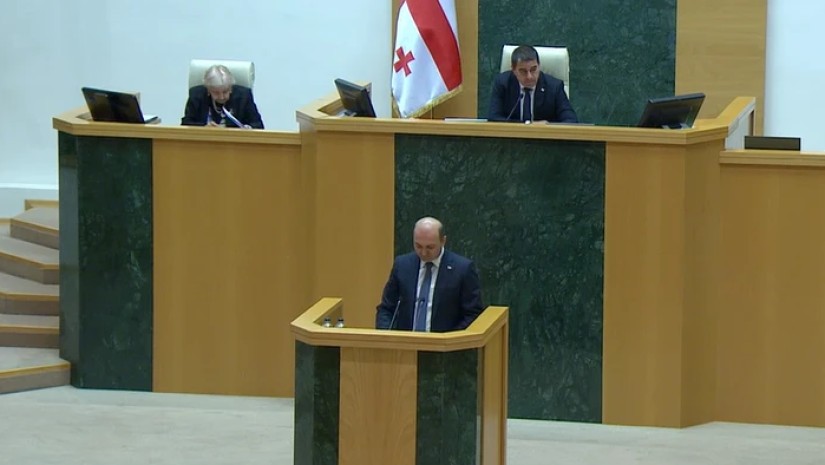
ბიუჯეტის პროექტზე შეფასება სახელმწიფო აუდიტის სამსახურის გენერალური აუდიტორის მოვალეობის შემსრულებელმა, გიორგი ბადაშვილმა პლენარულ სხდომაზე წარადგინა.
მის მიერ წარმოდგენილი რეკომენდაციების ნაწილი მათ შორის მთავრობის ვალის მართვას შეეხება.
"2027 წლის სახელმწიფო ბიუჯეტის კანონის პროექტით შემოსულობები შეადგენს 33 მილიარდ ლარს, ხოლო გადასახდელები - 32.7 მილიარდ ლარს. 2026 წელთან შედარებით ორივე მაჩვენებელი იზრდება: შემოსულობები 2 მილიარდ 200 მილიონი ლარით, ხოლო გადასახდელები - 1 მილიარდ 800 მილიონი ლარით.
რეგიონში არსებული გეოპოლიტიკური მდგომარეობის გათვალისწინებით, მნიშვნელოვანია ქვეყანაში ფისკალური დისციპლინის მდგრადობის უზრუნველყოფა და ფისკალური პოლიტიკის პასუხების სწორად განსაზღვრა. აქედან გამომდინარე, 2027 წლის სახელმწიფო ბიუჯეტის კანონპროექტის შემდგომი განხილვის პროცესში მიზანშეწონილია გათვალისწინებულ იქნეს სახელმწიფო აუდიტის სამსახურის მიერ კანონპროექტის ანალიზის პროცესში იდენტიფიცირებული შემდეგი საკითხები:
მნიშვნელოვანია სახელმწიფო ბიუჯეტის კანონპროექტს ახლდეს ინფორმაცია სხვადასხვა ეკონომიკური სცენარის რეალიზების შემთხვევაში ფისკალური პოლიტიკის შესაბამისი მოსალოდნელი პასუხების შესახებ (იგულისხმება როგორც ოპტიმისტური, ისე პესიმისტური სცენარი).
კანონპროექტს არ ახლავს მთავრობის სექტორს მიკუთვნებული სახელმწიფო საწარმოების მიერ მისაღები შემოსულობების, გასაწევი გადასახდელებისა და ნაშთის ცვლილების შესახებ ინფორმაცია და მისი დანართი, რაც საბიუჯეტო კოდექსით გათვალისწინებული მოთხოვნა არის და კანონისმიერი ვალდებულება.
სახელმწიფო ბიუჯეტისთვის ფისკალური რისკების ძირითადი წყაროა სახელმწიფო საწარმოები, საჯარო-კერძო პარტნიორობის პროექტები, ბუნებრივი კატასტროფები, კლიმატური რისკები და სასამართლო დავები. 2025 წლის საანგარიშო პერიოდის ანალიზით, სახელმწიფო საწარმოთა ჯამურმა ზარალმა 46 მილიონი ლარი შეადგინა. საწარმოების ფინანსურ შედეგებზე გაცვლითი კურსის გავლენის კლების დინამიკის მიუხედავად, ისინი კვლავ რჩებიან მოწყვლადი საგარეო ფაქტორების მიმართ სამომავლოდ, ანუ 2027 წელსაც. საყურადღებოა, რომ სახელმწიფო საწარმოთა აქტივების მნიშვნელოვანი ნაწილის დაფინანსების წყარო ვალდებულებებია. მთავრობის ვალის მდგომარეობის უზრუნველსაყოფად მნიშვნელოვანია საკანონმდებლო დონეზე დარეგულირდეს სამთავრობო სექტორს მიკუთვნებული საწარმოს მიერ ვალის აღების შესაძლებლობა და გაიწეროს შესაბამისი პროცედურები.
ფისკალური გამჭვირვალობის გაუმჯობესებისთვის მიზანშეწონილია სახელმწიფო საწარმოების მიერ სახელმწიფო ბიუჯეტიდან მიღებული დაფინანსების შესახებ დეტალური ინფორმაცია (დაფინანსების მიზნობრიობის ჩათვლით) წარმოდგენილი იყოს საბიუჯეტო დოკუმენტაციაში. ასევე მიზანშეწონილია შემუშავდეს სახელმწიფო საწარმოების ფინანსური მხარდაჭერის კრიტერიუმები და პირობები, რის საფუძველზეც ბიუჯეტის დაგეგმვის ეტაპზე განისაზღვრება საბიუჯეტო ასიგნებებიდან სახელმწიფო საწარმოებისთვის გამოსაყოფი თანხების მოცულობა და მიზნობრიობა. აქვე დადებითად უნდა შეფასდეს ის ფაქტი, რომ ფინანსთა სამინისტრომ გაითვალისწინა სახელმწიფო აუდიტის სამსახურის რეკომენდაცია, რომელიც ითვალისწინებს სამთავრობო სექტორს მიკუთვნებული სახელმწიფო საწარმოების მიერ საბანკო დაწესებულებებში სადეპოზიტო ანგარიშების გახსნის უფლებამოსილების საკანონმდებლო დონეზე დარეგულირებას.
წარმოდგენილი პროექტით 2027 წლის ერთიანი ბიუჯეტის დეფიციტი პროგნოზირებულია 2.5%-ის ოდენობით და „ეკონომიკური თავისუფლების შესახებ“ ორგანული კანონით დადგენილი 3%-იანი ლიმიტის ფარგლებშია. აგრეთვე ორგანული კანონის თანახმად, 60%-იანი ნიშნულის ფარგლებშია პროგნოზირებული ვალის წესის მაჩვენებელიც, რომელიც 31%-ს შეადგენს.
მხარჯავი დაწესებულებების პროგრამების/ქვეპროგრამების ბიუჯეტის განსაზღვრის პროცესში, ჩვენი მოსაზრებით, მიზანშეწონილია გათვალისწინებული იქნეს გასული და მიმდინარე წლების შესრულების ტენდენციებიც, რათა დასაგეგმი საბიუჯეტო წლისთვის უზრუნველყოფილი იქნეს საბიუჯეტო სახსრების ეფექტიანი გამოყენება და დაგეგმილი ასიგნებების სრულად ათვისება.
კანონპროექტით წარმოდგენილი პროგნოზით, 2027 წლის ნაერთი ბიუჯეტის კაპიტალური ხარჯების საპროგნოზო მაჩვენებელი 8.4 მილიარდ ლარს შეადგენს (მთლიანი შიდა პროდუქტის 6.6%). საშუალოვადიან პერიოდში კაპიტალური ხარჯების მოცულობა მთლიან შიდა პროდუქტთან მიმართებით შემცირების ტენდენციით ხასიათდება და 2030 წლისთვის 4.9%-ს უტოლდება. ქვეყანაში ოპტიმალური ფისკალური სივრცის არსებობის პარალელურად, მნიშვნელოვანია კაპიტალური დანახარჯების სტაბილური დონის განსაზღვრა და შენარჩუნება, რასაც არსებითი გავლენა აქვს ქვეყნის ეკონომიკურ პოტენციალზე.
სახელმწიფო ბიუჯეტის კანონპროექტს 2026 წელთან მიმართებით დაემატა 9 ახალი მსხვილი კაპიტალური პროექტი, რომელთათვისაც 2027 წლისთვის გამოყოფილი დაფინანსება ჯამურად შეადგენს 532 მილიონ ლარს. საყურადღებოა, რომ კანონპროექტთან ერთად წარმოდგენილი არ არის აღნიშნული პროექტების PIM (Public Investment Management) მეთოდოლოგიით ჩატარებული შეფასებები. მოცემული პროექტების მასშტაბისა და მაღალი საზოგადოებრივი გავლენის გათვალისწინებით, მიზანშეწონილია აღნიშნული შეფასებები თან დაერთოს კანონპროექტის საბოლოო ვარიანტს.
რაც შეეხება მთავრობის ვალს, 2027 წლისთვის მისი საპროგნოზო ზღვრული მოცულობა 39.7 მილიარდი ლარის ოდენობითაა განსაზღვრული და 2026 წელთან შედარებით 882 მილიონი ლარით იზრდება (ანუ 2.3%-ით). სახელმწიფო აუდიტის სამსახურის შეფასებით, მთავრობის ვალის მართვის სტრატეგიის საბიუჯეტო პროცესში სრულფასოვანი ინტეგრირებისა და პროგნოზირებისთვის, მიზანშეწონილია სახელმწიფო ბიუჯეტის კანონის პროექტები მომზადდეს იმგვარად, რომ იგი არსებითად შესაბამისობაში იყოს მთავრობის ვალის მართვის სტრატეგიით განსაზღვრულ საპროგნოზო მაჩვენებლებთან. შეუსაბამობის შემთხვევაში კი გადახრების გამომწვევი მიზეზების შესახებ ინფორმაცია წარმოდგენილი იქნეს საბიუჯეტო დოკუმენტაციაში. მთავრობის ვალის მართვის სტრატეგიით, საგარეო ვალის პორტფელში ფიქსირებული საპროცენტო განაკვეთების მქონე ვალის ნაწილი მინიმუმ 50%-ს უნდა შეადგენდეს. 2026 წლის 30 სექტემბრის მდგომარეობით ეს ნიშნული დარღვეულია და აღნიშნული ტიპის ვალი მთლიანი პორტფელის 43.1%-ია. ამასთან, სტრატეგიის ნიშნულსა და ფაქტობრივ მაჩვენებლებს შორის განსხვავება მზარდი ტენდენციით ხასიათდება. აღსანიშნავია ისიც, რომ უკანასკნელ წლებში საშინაო წყაროებიდან მობილიზებული რესურსების მოცულობა მკვეთრად მზარდია, რაც საგარეო წყაროებიდან მიღებულ რესურსებთან შედარებით მაღალი საპროცენტო დანახარჯებით გამოირჩევა. აღნიშნული ორივე მოვლენის ერთდროული ზემოქმედება მზარდ საპროცენტო ხარჯებში აისახება, რაც მნიშვნელოვანი ფისკალური რისკების წარმომქმნელი მიზეზი შეიძლება გახდეს. აღნიშნული ტენდენცია პროექტის შესაბამისად ნარჩუნდება 2027 წელსაც. სახელმწიფო აუდიტის სამსახურის შეფასებით, ზემოაღნიშნული რისკის მართვის მიზნით მნიშვნელოვანია ფინანსთა სამინისტრომ: ერთის მხრივ, ფინანსთა სამინისტრომ უზრუნველყოს მთავრობის ვალის პორტფელში ცვლად საპროცენტო განაკვეთიანი სესესხების წილის შემცირება მთავრობის ვალის მართვის სტრატეგიით გათვალისწინებული და განსაზღვრული ნიშნულის ფარგლებში; ხოლო მეორე მხრივ, განსაზღვროს მთავრობის ვალის ოპტიმალური სავალუტო კომპოზიცია (ლარი იქნება თუ უცხოური ვალუტა) საშუალოვადიანი პერიოდისთვის, სავალუტო რისკებისა და საპროცენტო დანახარჯების გათვალისწინებით.
პროგრამული ბიუჯეტირების კუთხით საყურადღებოა პროგრამებისა და ქვეპროგრამების მოსალოდნელი შედეგების გამართულობა, შედეგების შეფასების ინდიკატორების ხარისხი და საკმარისობა, მათ შორის ცხადი სამიზნე მაჩვენებლების არსებობა და ცდომილების ალბათობისა და შესაძლო ფისკალური რისკების განსაზღვრა.
ამასთან, კანონპროექტის გადამუშავებული ვარიანტის პროგრამული ბიუჯეტის დანართში სრულფასოვნად არ განხორციელებულა იმ პროგრამებისა და ქვეპროგრამების შუალედური შედეგების, ასევე ინდიკატორების მიზნობრივი მაჩვენებლების კორექტირება, რომელთაც კანონპროექტის პირველ ვერსიასთან შედარებით შეეცვალათ დაფინანსება. მიზანშეწონილია ფორმალურად განისაზღვროს ქვეყანაში პროგრამული ბიუჯეტის დანერგვის სამოქმედო გეგმა, სადაც გაწერილი იქნება რეფორმების ფარგლებში განსაზღვრული კრიტერიუმები, აქტივობები შესაბამისი ვადებითა და პასუხისმგებელი უწყებების ჩამონათვალით.
სახელმწიფო აუდიტის სამსახურის შეფასებით, 2027 წლის სახელმწიფო ბიუჯეტის შესახებ საქართველოს კანონის პროექტში წარმოდგენილი შემოსულობები და გადასახდელები არსებული დაშვებების საფუძველზე და მოქმედი ნორმატიული ბაზის გათვალისწინებით შესაძლებელია შეფასდეს საფუძვლიანად და კანონიერად.
ამავდროულად, კანონპროექტის შემდგომი სრულყოფის მიზნით მნიშვნელოვანია გათვალისწინებული იქნეს სახელმწიფო აუდიტის სამსახურის მიერ დასკვნაში მოცემული შენიშვნები და რეკომენდაციები",- განაცხადა გიორგი ბადაშვილმა.