



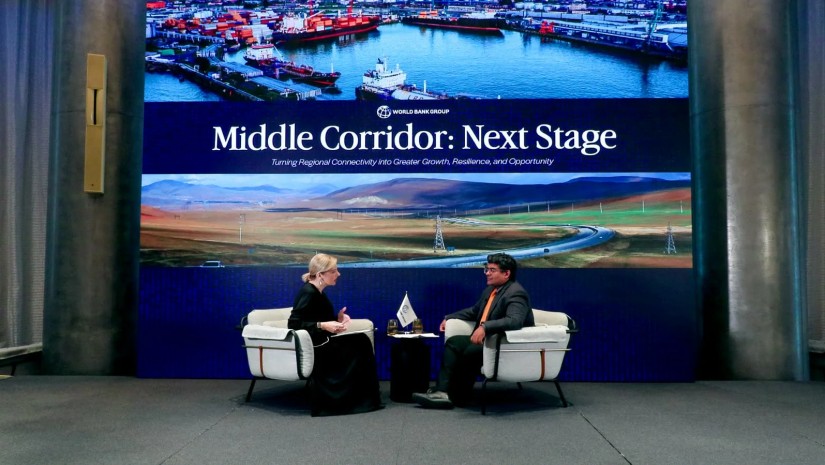
1 ოქტომბერს მსოფლიო ბანკმა თბილისში შუა დერეფნის პერსპექტივისთვის მიძღვნილი ფორუმი გამართა, სადაც თავისი ფლაგმანი პუბლიკაციის - “შუა დერეფანი: შემდეგი ნაბიჯი” - პრეზენტაციაც შედგა. ახალი ანგარიშის მთავარი მიგნება საქართველოსთვის ალბათ მაინც ის კონკრეტული პროგნოზებია, რომელიც ამ ანგარიშს სხვა მსგავსი ანგარიშებისგან განასხვავებს.
კერძოდ, მსოფლიო ბანკის მოდელირებით 2040 წლისთვის შუა დერეფნის პოტენციალის ათვისებით საქართველოს ეკონომიკა დამატებით შეიძლება 3.6%-ით, ხოლო დასაქმება 0.79%-ით გაიზარდოს. თუმცა, არანაკლებ საინტერესოა ის კონკრეტული სამოქმედო გეგმაც - ე.წ. Blueprint - რაც მსოფლიო ბანკს საქართველოსთვის აქვს გამოკვეთილი.
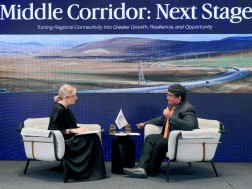
პრეზენტაციის შემდეგ, მსოფლიო ბანკის ტრანსპორტის პრაქტიკის მენეჯერმა შომიკ მენდირატამ „ანალიტიკა“-ს კითხვებს უპასუხა. ერთი მკაფიო გზავნილი ამ ინტერვიუდან ისიც არის, რომ მსოფლიო ბანკის წარმომადგენელი გვიდასტურებს - საერთაშორისო საფინანსო კორპორაცია (IFC) ლენდლორდის მოდელის პირობებში ანაკლიის პორტის პროექტში კონცესიური ინვესტირებით არის დაინტერესებული.
- ბატონო შომიკ, კიდევ ერთხელ გმადლობთ დროის დათმობისთვის. მიხარია, რომ კვლავ გხედავთ თბილისში. დაახლოებით სამი წლის წინ შევხვდით პირველი ინტერვიუს ჩასაწერად. მოდით, ჩვენი დისკუსია დავიწყოთ იმით, თუ რით განსხვავდება ეს ანგარიში ფუნდამენტურად ყველა იმ სხვა კვლევისგან, რომლებიც მსოფლიო ბანკს აქამდე ჩაუტარებია შუა დერეფანსა და მის პერსპექტივებზე.
- ელენე, პირველ რიგში, დიდი მადლობა მოწვევისთვის. სამი წელი გავიდა მას შემდეგ, რაც შევხვდით, თუმცა ამ პერიოდში თბილისში რამდენჯერმე ვიყავი ჩამოსული, რადგან საქართველოს მთავრობა შუა დერეფნის მიმართულებით უამრავ მნიშვნელოვან და საინტერესო ნაბიჯს დგამს. ამას იმიტომ ვამბობ, რომ სწორედ ეს გახლავთ პირველი ცვლილება. შეიცვალა ის, რომ შუა დერეფანი დღეს უკვე სრულიად სხვა რეალობაა.
იცით, სამი წლის წინ, როდესაც ჩვენი ბოლო ანგარიში მოვამზადეთ, ბევრი ამბობდა: „ოჰ, შეხედეთ, გეოპოლიტიკური სიტუაციაა და სწორედ ამიტომ ვითარდება ეს დერეფანიო“. დღეს კი ეს ახალი ნორმაა. მდგრადობა გახდა ცენტრალური ელემენტი იმისა, რასაც მსოფლიო მიწოდების ჯაჭვებში ეძებს. დღეს აღარავინ კითხულობს, იმსახურებს თუ არა შუა დერეფანი სადისკუსიო მაგიდასთან ყოფნას - ის თავად არის დისკუსიის ცენტრში. შესაბამისად, გაიზარდა გადაზიდვების მოცულობა, ეფექტიანობაც იზრდება და უამრავი ინვესტიცია ხორციელდება - როგორც აღვნიშნე, ნაწილი საქართველოში, ბევრიც ყაზახეთსა და თურქეთში. მთელ რეგიონში ცვლილებებია. ამდენად, ეს არის პირველი დიდი განსხვავება - სიტუაცია შეიცვალა და ის ახლებურ ხედვას მოითხოვს.
მეორე განსხვავება ის გახლავთ, რომ ეს ხედვა მრავალი თვალსაზრისით უფრო ფართოა. ის უფრო მასშტაბურია ქვეყნების მოცვის კუთხით, უფრო ღრმაა ანალიტიკურად და მოიცავს საქონლის ტიპებისა თუ ალტერნატივების გაცილებით ფართო დიაპაზონს.
და მესამე: ვფიქრობ, ჩვენ შევქმენით სტრუქტურირებული ხედვა იმისა, რისთვისაც დერეფანი ახლა უკვე მზადაა - თუ რა იქნება საჭირო იმისთვის, რომ ამ დერეფანმა გლობალური საუკეთესო პრაქტიკის დონეზე იმუშაოს. ვფიქრობ, სწორედ ეს ტრანსფორმაციული სცენარი გამოარჩევს ამ ანგარიშს ფუნდამენტურად იმისგან, რაც მანამდე ჩვენ ან სხვებს გაგვიკეთებია ამ დერეფანთან დაკავშირებით.
- ანგარიში განსაზღვრავს 2040 წლამდე არსებულ მნიშვნელოვან ინფრასტრუქტურულ და მხარდამჭერ საინვესტიციო საჭიროებებს. საიდან არის მოსალოდნელი ამ დაფინანსების მოზიდვა? რამდენად რეალისტურია ეს საინვესტიციო გეგმები და სად ხედავთ კერძო კაპიტალის როლს?
- მართალი ხართ - ჩვენ დავადგინეთ, რომ მხოლოდ ძირითად დერეფანს, იმისთვის, რომ ჰქონდეს საჭირო გამტარუნარიანობა, დაახლოებით 25 მილიარდი დოლარის ინვესტიცია სჭირდება. ეს საკმაოდ სოლიდური თანხაა.
თუმცა კარგი ამბავი ის არის, რომ ამ პროექტების სამი მეოთხედი — ხარჯების 85% — უკვე მობილიზებულია. დაფინანსების საკითხი დახურულია, რაც იმას ნიშნავს, რომ პროექტები დაპროექტებულია, ბევრ შემთხვევაში ტენდერები გამოცხადებულია და მთელი დაფინანსება მოძიებულია.
საიდან მოდის დაფინანსება? პრინციპში - ყოველთვის სამი წყაროდან: მისი დიდი ნაწილი მოდის საერთაშორისო საფინანსო ინსტიტუტებიდან (IFI), ნაწილი — სახელმწიფო ბიუჯეტებიდან, და ბოლო პერიოდში სულ უფრო მეტი — კერძო, კომერციული კაპიტალიდან.
კომერციულ კაპიტალში მოიაზრება IFC და MIGA, რომლებიც მსოფლიო ბანკის ჯგუფის ინსტიტუტებია, თუმცა ის ასევე მოიცავს სხვა ტიპის კომერციულ კაპიტალსაც.
ასე რომ, არის თუ არა ეს გათვლები რეალისტური? ვინაიდან ხარჯების 85%-ზე ფინანსური შეთანხმება უკვე მიღწეულია, ვეტყოდი, რომ დიახ. როგორ გავზარდოთ კომერციული კაპიტალის წილი?
იცით, ეს არის რეგიონი, სადაც ბევრ ოპერატორს, იქნება ეს პორტები თუ რკინიგზა, სახელმწიფო საწარმოები (SOE) მართავენ. ხოლო სადაც მათ სახელმწიფო საწარმოები არ მართავენ (მაგალითად, თურქეთის პორტებში), გაფართოებას სწორედ კომერციული კაპიტალი წარმართავს.
იმ შემთხვევებში, სადაც მართვას სახელმწიფო საწარმოები ან მთავრობა ახორციელებს, მთავარია ინსტიტუტებისა და რეგულაციების მოდერნიზება, კომერციულად ორიენტირებული, კარგად მართული სახელმწიფო საწარმოების ჩამოყალიბება, რომლებიც მაქსიმალურად კერძო სექტორის პრინციპებით იმოქმედებენ, რათა შეძლონ კომერციული კაპიტალის მოზიდვა. ეს ამ ანგარიშის ერთ-ერთი ძირითადი რეკომენდაციაა.
- უფრო კონკრეტულად რომ ვისაუბროთ საქართველოს შესახებ, რადგან სწორედ ამას ელოდებიან BMG-ის ჩვენი მაყურებლები და მკითხველები: მაგალითად, როგორ ჯდება ანაკლიის პორტის პროექტი იმ ჩარჩოში, რომელზეც ახლახან მესაუბრეთ, განსაკუთრებით „ლენდლორდის“ (Landlord) მოდელის გათვალისწინებით? და მიგაჩნიათ თუ არა ის დაფინანსებად, კომერციულად მიმზიდველ პროექტად?
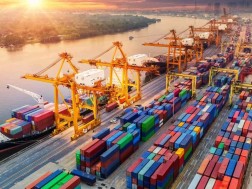
- ვფიქრობ, ანაკლია არის ზუსტად იმის მაგალითი, თუ როგორ ხორციელდება ჩვენი რეკომენდაციები პრაქტიკაში. არსებობს თუ არა საქართველოში დამატებითი საპორტო სიმძლავრეების ეკონომიკური, ფინანსური დასაბუთება და მოთხოვნა? დიახ. ფოთი უკვე მაქსიმალურ დატვირთვაზე მუშაობს, შესაბამისად, დამატებითი სიმძლავრეების საჭიროება ნამდვილად დგას. პორტებს შორის კონკურენცია ეფექტიანობის მთავარი წინაპირობაა, ხოლო ამ კონკურენციის ხელშეწყობა სწორედ „ლენდლორდის“ მოდელითაა შესაძლებელი.
ის, რისი განხორციელებაც საქართველოს მთავრობამ გადაწყვიტა „ლენდლორდის“ მოდელით, ზუსტად ასახავს იმას, რაზეც ვსაუბრობ: საუკეთესო პრაქტიკა ინსტიტუტებსა და მარეგულირებელ გარემოში, რაც კერძო კაპიტალს შემოსვლის საშუალებას აძლევს. როგორ შემოვა ეს კერძო კაპიტალი? ჩვენ ველით, რომ მთავრობა უზრუნველყოფს საბაზისო საჯარო ინფრასტრუქტურას - საავტომობილო და სარკინიგზო კავშირს ანაკლიამდე, ტალღათმჭრელს, დაღრმავებით სამუშაოებსა და პორტის ინფრასტრუქტურულ საფუძველს. ხოლო შემდეგ, „ლენდლორდის“ მოდელის ფარგლებში, შეძლებენ პორტის ტერმინალების კონცესიით გადაცემას კერძო ინვესტორებისთვის - იდეალურ შემთხვევაში, კონკურენტულ საწყისებზე.
ამ პროექტის ეკონომიკური და ფინანსური დასაბუთება ნამდვილად არსებობს. ვიცი, რომ IFC-ის ჩვენი კოლეგები დაინტერესებულნი არიან ამ კონცესიებში შესაძლო მონაწილეობით. მთავარი კი ის არის, რომ თანამედროვე ინსტიტუტების შექმნის სამოქმედო გეგმა (blueprint) უკვე არსებობს. მჯერა, რომ მომდევნო წელიწად-ნახევრის განმავლობაში მთავრობა დაეყრდნობა ამ გეგმას ძლიერი ინსტიტუტების ჩამოყალიბებისას, ჩვენ კი მოხარულნი ვიქნებით, დავეხმაროთ მათ ამ პროცესში.
- რაკი ფოთის პორტი ახსენეთ, ბატონო შომიკ, იტყოდით, რომ ფოთის პორტსაც აქვს გარკვეული პერსპექტივა? ზოგიერთი ექსპერტისგან გვესმის, რომ შესაძლოა უფრო გონივრული მიდგომა ყოფილიყო უკვე არსებული ინფრასტრუქტურის გამოყენება და გაფართოება იმ გადაუდებელი საჭიროებებისთვის, რომლებსაც შუა დერეფანი საქართველოს უყენებს. თუ ფიქრობთ, რომ პრიორიტეტი მაინც ანაკლიას უნდა მიენიჭოს?
- იცით, არ ვიცი, ნამყოფი ხართ თუ არა ანაკლიაში, თუმცა პორტის ინფრასტრუქტურის ნაწილი უკვე მზადაა. იქ დიდი ინვესტიციები განხორციელდა. ის, რასაც ანაკლია საქართველოს აძლევს, არის კონტეინერების საპორტო სექტორში კონკურენციის გაჩენის შესაძლებლობა, რაც, ჩემი აზრით, ძალიან სასურველია. ნიშნავს თუ არა ეს იმას, რომ ფოთი აღარ არის მნიშვნელოვანი? არა, პირიქით.
მიმაჩნია, რომ ფოთი საქართველოსთვის განძია, “მარგალიტია”, რაც ჯეროვნად უნდა იყოს აღიარებული და დაფასებული. რას ნიშნავს ეს? ანაკლიის ამუშავებას ჯერ კიდევ სულ მცირე სამი წელი დასჭირდება. ეს საკმარისი დროა იმის სანახავად, თუ რა შეიძლება გაკეთდეს ფოთის სიმძლავრეებისა და ოპერაციების ოპტიმიზაციისთვის.
ფოთი ძველი პორტი და ინფრასტრუქტურაა, შესაბამისად, არსებობს გარკვეული შეზღუდვები, თუმცა შესაძლებელია მისასვლელი გზების გაუმჯობესება და გამტარუნარიანობის გაზრდა, განსაკუთრებით მშრალი ნაყარი ტვირთების მიმართულებით. ეს ნაბიჯები აუცილებლად გადასადგმელია.
მას შემდეგ კი, რაც ანაკლია ამოქმედდება, ფოთი მაინც განაგრძობს მნიშვნელოვანი როლის შესრულებას — ჯანსაღი კონკურენციის პირობებში ფოთი, როგორც უკვე დამკვიდრებული და ინდუსტრიაში კარგად ცნობილი პორტი, შეინარჩუნებს თავის ადგილს და გააგრძელებს მაღალი დონის მომსახურების მიწოდებას.
- ანუ აქ ინტერესთა კონფლიქტი არ იკვეთება?
- ვფიქრობ, ქვეყანას ორივე პორტის სიმძლავრეები სჭირდება.
- ანგარიშის ათი ძირითადი მიგნებიდან რომელია ამ ეტაპზე ყველაზე მეტად განხორციელებადი საქართველოსთვის? რისთვისაა საქართველო შედარებით უკეთ მომზადებული იმისთვის, რომ გამოიყენოს შუა დერეფნის მიერ შეთავაზებული შესაძლებლობები, და სად ხედავს მსოფლიო ბანკი გამოწვევებს რეგიონის სხვა ქვეყნებთან შედარებით?
- ნება მომეცით, პასუხი სამ ნაწილად დავყო.
პირველი: საქართველო რეალურად კარგად არის პოზიციონირებული და მრავალი თვალსაზრისით ლიდერობს კიდეც. როგორც იცით, ბაქო-თბილისი-ყარსის (BTK) ხაზის მოდერნიზაცია ახლახან დასრულდა, რამაც მას მნიშვნელოვანი გამტარუნარიანობა შემატა. მთავრობა აქტიურად მუშაობს „საქართველოს რკინიგზასთან“, რათა დაეხმაროს ორგანიზაციულ მოდერნიზაციაში, აღმოფხვრას გარკვეული საოპერაციო შეზღუდვები, ჩვენ კი ამ პროცესს დამატებითი ლოკომოტივების მოწოდებით ვუჭერთ მხარს, რაც „საქართველოს რკინიგზისთვის“ კრიტიკულ საჭიროებას წარმოადგენს.
ინსტიტუციური რეფორმისა და ინფრასტრუქტურული კაპიტალის ეს კომბინაცია უაღრესად მნიშვნელოვანია. ამას ემატება ანაკლიის პორტიც, რომელიც, ვფიქრობ, საპორტო სიმძლავრეებისა და კონკურენციის საკითხს ფუნდამენტურად გადაჭრის. ასე რომ, პირველი პუნქტი, რასაც ხაზს გავუსვამდი, ის არის, რომ საქართველო ნამდვილად კარგად არის პოზიციონირებული.
ამდენად, ეს უფრო შესაძლებლობებია, ვიდრე გამოწვევები. ახლახან ვისაუბრეთ იმაზე, თუ როგორ უნდა განმტკიცდეს ფოთის პოზიცია მომდევნო 3-4 წელში, რათა ანაკლიის ამოქმედებამდე საპორტო სექტორში გადატვირთულობა არ შეიქმნას - რაც შესაძლოა მოხდეს, თუ პროცესებს ჯეროვნად არ ვმართავთ. ასევე მნიშვნელოვანია რკინიგზის, პორტებისა და სასაზღვრო გამშვები პუნქტების ინტეგრაციის გაზრდა. გარდა ამისა, საქართველოს აქვს შანსი, განაგრძოს ლიდერობა „რბილი დაკავშირებადობის“ (soft connectivity) კუთხით. ამ დერეფნის მთავარი ამოცანა ახლა გამტარუნარიანობიდან ეფექტიანობაზე გადასვლაა. ამისთვის საქართველოს დასჭირდება საკოორდინაციო მექანიზმების, მონაცემთა ბაზების, ინტეგრირებული სისტემებისა და ციფრული ტექნოლოგიების დანერგვის ნაწილში ლიდერობა. გამოწვევა იქნება არა მხოლოდ ის, რასაც საქართველო ინდივიდუალურად გააკეთებს, არამედ ის, თუ როგორ ითავებს ის რეგიონული თანამშრომლობის პლატფორმის შექმნას დერეფნის ყველა მონაწილე ქვეყნის გასაერთიანებლად.
- როდესაც დერეფანზე საუბრობთ, რას გულისხმობთ - რა მოიაზრება ამ ეკონომიკური მარშრუტის ბოლოში? ეს უფრო რეგიონული პროექტია (ცენტრალური აზია, საქართველო, სომხეთი, აზერბაიჯანი), თუ ჩინეთსა და ევროპასაც მოიცავს?
- ნებისმიერი სატრანსპორტო ქსელი თუ დერეფანი მრავალფუნქციურია იმის მიხედვით, თუ ვინ უყურებს მას. ცენტრალური აზიის ზღვაზე გასასვლელის არმქონე ქვეყნებისთვის, რომლებსაც ნაყარი ტვირთის დიდი ექსპორტი აქვთ, ეს დერეფანი სასიცოცხლოდ მნიშვნელოვანი არხია შავი ზღვისა და ევროპისკენ. სამხრეთ კავკასიის ქვეყნებისთვის ის უზრუნველყოფს საექსპორტო წვდომას როგორც აღმოსავლეთით, ისე დასავლეთით. გარდა ამისა, არსებობს საკონტეინერო გადაზიდვების ბაზარი ჩინეთსა და ევროპას, ასევე ევრაზიასა და ევროპას შორის. ამ ბაზრისთვის შუა დერეფანი ალტერნატიული მარშრუტია, რომელმაც ეფექტიანად უნდა იმუშაოს. ასე რომ, ის ყველა ამ ფუნქციას ერთად ითავსებს და არა რომელიმე ერთს.
- ამ კითხვას უფრო TRIPP-ის კონტექსტში ვსვამ — საინტერესოა, რა შეიძლება შეცვალოს მან შუა დერეფნისთვის. ფიქრობთ, რომ ის უფრო ტვირთების კონკურენტი გახდება თუ მობილიზატორი? როგორ ხედავთ ამას და ფსონის დადება შესაძლებელი იქნება უახლოეს მომავალში?
- TRIPP-ის პერსპექტივით ძალიან აღფრთოვანებული ვარ და დავდებ ფსონს, რომ ის ამ დერეფნის დიდი მობილიზატორი და კატალიზატორი გახდება. დღეს შუა დერეფანი ძირითადად ნაყარი ტვირთების მარშრუტია, რომელიც ფოთის პორტში სრულდება. იმისთვის, რომ მან სრული პოტენციალი გამოავლინოს, აუცილებელია ევროპისკენ მიმავალ სრულფასოვან სახმელეთო დერეფნად ქცევა. ნაცვლად იმისა, რომ მხოლოდ საქართველოს პორტებამდე მიმავალ გზად დარჩეს (რაც, რა თქმა უნდა, კვლავ მნიშვნელოვანია), თურქეთის გავლით სახმელეთო მარშრუტებმა უფრო დიდი დატვირთვა უნდა შეიძინოს. ეს შესაძლებელი ხდება იმ ინვესტიციებით, რომლებსაც თურქეთი ახორციელებს ბოსფორის გადასასვლელსა და ყარსი-სტამბოლის ძირითად სარკინიგზო მაგისტრალზე.
ამ მონაკვეთზე ამჟამად ერთადერთი მოქმედი ალტერნატივა ბაქო-თბილისი-ყარსია — კასპიის ზღვიდან გამოსვლისას ყარსამდე მისასვლელად სწორედ BTK გამოიყენება. TRIPP გააჩენს დამატებით ალტერნატივას, რაც ძალიან დადებითი მოვლენაა. დღეს BTK-ის გამტარუნარიანობა მხოლოდ 5 მილიონი ტონაა და ათ წელიწადში ეს სიმძლავრეც შესაძლოა ამოიწუროს. შესაბამისად, TRIPP-ის გამოჩენა აჩენს მეტ არჩევანს და სომხეთს პირდაპირ აკავშირებს დერეფანთან. ეს უკანასკნელი კი აჩენს დამატებით საექსპორტო შესაძლებლობებს (მაგალითად, სომხური ღვინისთვის). ასე რომ, მიმაჩნია, რომ TRIPP არის ის „მოზღვავებული ტალღა, რომელიც ყველა ნავს მაღლა წევს“.
- რა იქნება მსოფლიო ბანკის ძირითადი რეკომენდაციები საქართველოს მთავრობისთვის ამ ეტაპზე? რისი გაკეთებაა შესაძლებელი მოკლევადიან პერსპექტივაში ამ მარშრუტის კონკურენტუნარიანობის ასამაღლებლად?
- ზოგიერთ საკითხზე უკვე ვისაუბრეთ. პირველი არის ინფრასტრუქტურული გამოწვევა: ანაკლიის პროექტი კარგად დაიწყო, ახლა საჭიროა მისი ბოლომდე მიყვანა და იმის უზრუნველყოფა, რომ ინსტიტუციური, „ლენდლორდის“ მოდელის გეგმა ინფრასტრუქტურის მშენებლობის პარალელურად სრულად განხორციელდეს. სანამ ანაკლია ამოქმედდება, მთავრობამ უნდა უზრუნველყოს, რომ ფოთის პორტმა, რომელიც ქვეყნისთვის უმნიშვნელოვანესი აქტივია, განაგრძოს პოზიციების განმტკიცება და ოპერაციების ოპტიმიზაცია. სარკინიგზო სისტემებს ეთმობა ჯეროვანი ყურადღება, თუმცა აუცილებელია მოდერნიზაციის დასრულება და იმის უზრუნველყოფა, რომ „საქართველოს რკინიგზისთვის“ საჭირო დამატებითი ლოკომოტივები ხაზზე გამოვიდეს.
მეორე: საქართველოს სჭირდება უფრო აქტიური როლის თამაში მთლიან ქსელში, რათა ხელი შეუწყოს „რბილი, არამატერიალური დაკავშირებადობის“ რეალობად ქცევას, ვინაიდან გეოგრაფიული მდებარეობიდან გამომდინარე, საქართველო მაღალი ეფექტიანობის ერთ-ერთი უმთავრესი ბენეფიციარია.
და მესამე: საჭიროა დამატებითი ინვესტიციები და პოლიტიკის გატარება იმის უზრუნველსაყოფად, რომ გაზრდილმა ტრანზიტულმა ნაკადმა მოიტანოს ადგილობრივი სარგებელი და შექმნას სამუშაო ადგილები — თავდაპირველად სასაწყობე და ლოგისტიკური ინფრასტრუქტურის, შემდგომ კი დამხმარე სერვისების განვითარებით.
ეს არის მოკლევადიანი პრიორიტეტები, რომლებზეც, დარწმუნებული ვარ, საქართველოს მთავრობა მუშაობს.