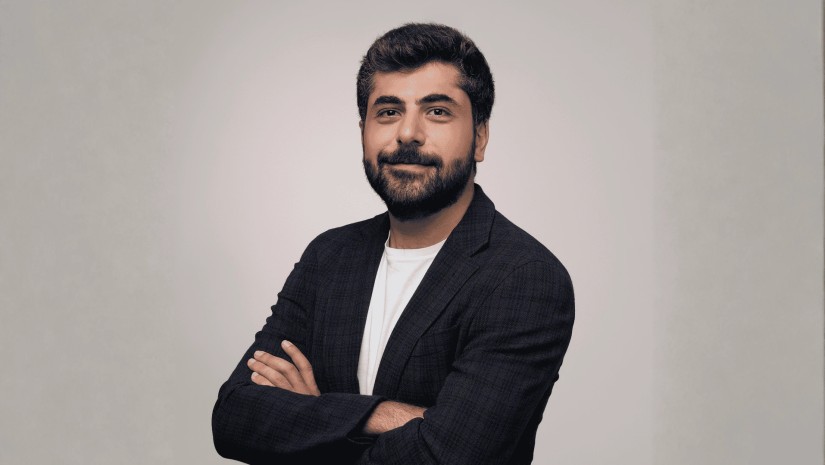
Гиоргий Вахтангишвили, директор по цифровым технологиям Bank of Georgia, делится своими мыслями о суперприложениях, финансовых ИИ-агентах и безопасности без лишних барьеров.
Global Finance: Bank of Georgia получила девять наград в рамках нашего рейтинга World’s Best Digital Banks 2026. Какой ключевой технологический или культурный сдвиг обеспечил ваши результаты в этих категориях?
Гиоргий Вахтангишвили: Дело было не в одной функции, а в переходе к созданию ориентированной на клиента инфраструктуры, изначально построенной на ИИ и устраняющей барьеры при принятии решений. Подтверждение этому — 95% наших необеспеченных кредитов оформляются автоматически с использованием ИИ, одобряются и выдаются менее чем за 15 секунд. При этом 53% пользователей открывают приложение ежедневно — показатель вовлечённости, которому могли бы позавидовать многие социальные сети, если бы речь шла о банковском приложении.
Кроме того, наш встроенный генеративный ИИ-ассистент решает более 78% обращений клиентов без участия человека, сохраняя уровень удовлетворённости на отметке 91%. Именно это сочетание — мгновенные решения, ежедневное использование и ИИ, которому клиенты действительно доверяют, — стало главным катализатором. Стабильные результаты в девяти категориях отражают стабильность всей этой технологической системы.
Global Finance: В стране с уже высоким уровнем цифровизации расширяет ли Bank of Georgia свою мобильную платформу за счёт сервисов для повседневной жизни и встроенных услуг, чтобы углубить взаимодействие с клиентами?
Гиоргий Вахтангишвили: Мы рассматриваем приложение как финансовое суперприложение, а не просто банковское приложение. Оно призвано ускорить выполнение основных банковских операций и одновременно сделать их более тесно связанными с повседневной жизнью клиентов.
Вот несколько примеров. Home Space объединяет финансовые вопросы, связанные с недвижимостью, — коммунальные платежи, напоминания об оплате счетов и прямые списания — в одном разделе. Car Space работает по тому же принципу для владельцев автомобилей: от страхования до уведомлений о полицейских штрафах и их оплаты одним нажатием. Граждане могут оплачивать налоги, получать данные из Службы доходов Грузии и оплачивать более 30 государственных услуг, не выходя из нашего приложения.
В сфере инвестиций любой пользователь может открыть инвестиционный счёт менее чем за минуту, купить дробную долю акции компании, торгующейся на Нью-Йоркской фондовой бирже, всего за 1 доллар и торговать более чем 100 криптовалютами на том же экране, где он оплачивает счёт за электроэнергию.
Мы также уже сегодня формируем клиентскую базу будущего: 188 000 школьников ежемесячно пользуются нашим приложением для повышения финансовой грамотности, учась копить деньги ещё до того, как начнут зарабатывать зарплату.
Такова наша модель: углубление отношений с клиентами, а не увеличение количества отдельных приложений.
Global Finance: По мере развития цифрового банкинга для физических лиц, как вы считаете, сместится ли основной пользовательский интерфейс от традиционных панелей банковских приложений к автономным финансовым ИИ-агентам?
Гиоргий Вахтангишвили: В целом да, и мы уже частично живём в этом будущем. Когда 95% решений по необеспеченным кредитам и их выдач осуществляются автоматически менее чем за 15 секунд, а наш ИИ-ассистент самостоятельно решает почти 80% обращений клиентов при уровне удовлетворённости 91%, «агент» уже выполняет свою работу. Панель приложения всё больше становится лишь видимой верхушкой гораздо более автономной системы, работающей в фоновом режиме.
В дальнейшем эта тенденция усилится. ИИ будет не просто обеспечивать принятие решений за кулисами — он начнёт самостоятельно формировать интерфейс, адаптируя его к потребностям клиента в конкретный момент, вместо того чтобы предлагать статичный экран, по которому пользователь должен самостоятельно перемещаться.
Однако я бы провёл чёткую границу в вопросе обратимости действий. Рутинные операции с низким уровнем риска могут полностью выполняться агентом — это уже происходит. Но любое необратимое действие или действие, превышающее установленный самим клиентом порог, — крупный перевод, открытие новой кредитной линии или инвестиционная сделка — должно оставаться в пределах одного нажатия от решения человека.
Потому что в банковском деле доверие — это сам продукт, а не просто его дополнительная функция.
Global Finance: По мере того как цифровые услуги становятся бесшовными и мгновенными, должны ли цифровые банки пересмотреть подходы к безопасности и доверию потребителей с учётом новых способов мошенничества?
Гиоргий Вахтангишвили: Обычно скорость и безопасность воспринимаются как противоположные силы. Однако мы убедились, что всё наоборот, если доверие изначально заложено в саму инфраструктуру системы.
Раньше компаниям приходилось ждать несколько рабочих дней, чтобы получить банковскую гарантию для участия в государственном тендере. Но благодаря прямой интеграции с государственным агентством Грузии по закупкам мы сократили этот срок до менее чем одного часа. Сложный финансовый инструмент с высокими ставками стал доступен практически мгновенно — без малейших компромиссов в соблюдении требований законодательства и процедур контроля.
Это дополняется биометрической проверкой подлинности и присутствия человека при регистрации, а также системами обнаружения мошенничества на основе машинного обучения, которые постоянно адаптируются к новым схемам мошенничества.
Главный принцип заключается в следующем: чем незаметнее мы делаем банковские услуги для клиента, тем более строгими должны быть наши механизмы контроля рисков и тем более заметной должна быть их работа внутри организации.