



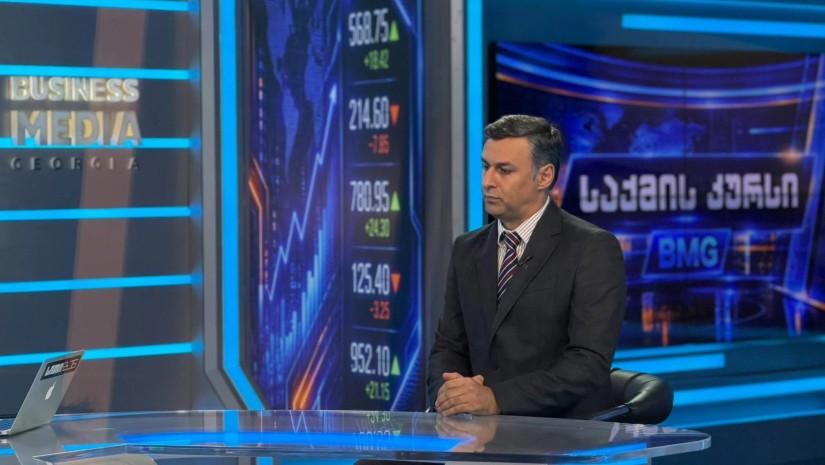
საქართველოს ეროვნული ბანკის ფინანსური სტაბილურობის დეპარტამენტის უფროსის, დავით უტიაშვილის თქმით, ამჟამად ქვეყანაში ჭარბვალიანობის პრობლემა არ დგას, სების გადაწყვეტილება კი პროაქტიური ნაბიჯია, რომ მომავალში ადამიანებმა არ აიღონ იმაზე მეტი ვალის ტვირთი, რისი მომსახურებაც ფინანსური სირთულეების გარეშე შეუძლიათ.
საქმე ისაა, რომ თუ აქამდე სესხის მომსახურების კოეფიციენტის (PTI) 25%-იანი მოთხოვნა 1500 ლარამდე შემოსავლის მქონე პირებზე ვრცელდებოდა, ეს ზღვარი 2027 წლის 1 თებერვლიდან 2000 ლარამდე, ხოლო 2027 წლის 1 სექტემბრიდან 2500 ლარამდე გაიზრდება. შესაბამისი გადაწყვეტილება ეროვნული ბანკის ფინანსური სტაბილურობის კომიტეტმა 30 სექტემბერს მიიღო.
დავით უტიაშვილმა რეგულაციის მიზეზებსა და მოსალოდნელ შედეგებზე "საქმის კურსის" ეთერში ისაუბრა. მისი განმარტებით, ეს ცვლილება მოსალოდნელი იყო მაკროეკონომიკური გარემოს ცვლილების (ეკონომიკის, ხელფასების და ცხოვრების ხარჯების ზრდის) გათვალისწინებით.
"პირველ რიგში უნდა ვთქვათ, რომ ეს რეკალიბრაცია არ იყო პირველი, ჩვენ აქამდეც გავაკეთეთ. თვითონ ეს რეგულაცია შემოვიდა 2018 წელს, მაშინ საშუალო ხელფასი იყო დაახლოებით 1 000 ლარი. თუ 1 000 ლარზე, ანუ საშუალოზე დაბალი შემოსავალი აქვს მსესხებელს, ის გადაიხდის თავისი შემოსავლის მხოლოდ 25%-ს, თუ 1 000 ლარზე მეტია, 50%-ს. დროთა განმავლობაში ჩვენ შევნიშნეთ, რომ საშუალო ხელფასი იზრდებოდა და 2022 წელს 1 500 ლარს რომ მიაღწია, ეს ზღვარი ავწიეთ 1 500-მდე. ახლაც, ოთხი წლის თავზე, ზუსტად იგივე გავაკეთეთ. ეს მოსალოდნელიც იყო. დროთა განმავლობაში იზრდება ეკონომიკური მაჩვენებელი, ხელფასი, ცხოვრების ხარჯები და აქედან გამომდინარე, ცხადია, რეკალიბრაციას ვახდენთ ჩვენი მოთხოვნების, რომ ისევ და ისევ დაახლოებით იგივე ჩარჩო შევინარჩუნოთ, რაც 2018 წელს გვეჭირა. იქამდე ჩვენ შევნიშნეთ, რომ ამ ჩარჩოს გარეშე ხდებოდა ჭარბი დაკრედიტება, ხალხს ექმნებოდა ფინანსური სირთულეები სესხის მომსახურების. გახსოვთ, ეგრეთ წოდებულ შავ სიაში ვადაგადაცილებული 700 000 ადამიანი გვყავდა. ამიტომ, ეს ყველაფერი რომ ავირიდოთ თავიდან, მუდმივად სჭირდება, რეკალიბრაცია მოვახდინოთ ჩვენი ჩარჩოსი, რომ ის იყოს რელევანტური არსებული მაკროეკონომიკური გარემოსი.
ამწუთას პრობლემა არ არის ჭარბვალიანობა, თუმცა იმიტომაც არ არის, რომ ეროვნულ ბანკს აქვს პროაქტიული ნაბიჯები გადადგმული აქამდე. ეს ნაბიჯიც სწორედ ამას ემსახურება, რომ არა დღევანდელ დღეს, არამედ მომავალში ადამიანებმა არ აიღონ იმაზე მეტი ვალის ტვირთი, რისი მომსახურებაც ფინანსური სირთულეების გარეშე მათ შეუძლიათ. ეს არის მომავალზე გათვლილი და ეს გადაწყვეტილება ძალაში შედის მომდევნო წელს. ამიტომ, მის შედეგებს დავინახავთ რამდენიმე წლის შემდეგ. ღმერთმა ნუ ქნას და თუ იყო ფინანსური სტრესი, სწორედ ამ დროს გამოჩნდება ხოლმე ამ გადაწყვეტილებების მთელი სარგებელი. ამიტომ, ეს არის მომავალზე გათვლილი, თორემ მიმდინარე პერიოდში ჩვენ, ცხადია, ფინანსური სირთულეები ბაზარზე არ გვაქვს",- განაცხადა დავით უტიაშვილმა.
მან ასევე აღნიშნა, რომ გადაწყვეტილება ინფლაციასთან არ არის დაკავშირებული.
"შემოსავლების ზრდას, როგორც წესი, თან ახლავს ხარჯების ზრდა, იმიტომ რომ ადამიანები ვეჩვევით იმ გაზრდილ შემოსავალს და ჩვენი მოთხოვნებიც იზრდება, ეს ბუნებრივია. ცხადია, იქნებიან ადამიანები, ვისი შემოსავალიც საშუალოზე ბევრად მაღლა გაიზარდა და მათ შემთხვევაში ეს რეგულაცია არ არის შემზღუდავი. თუმცა საშუალო მაჩვენებლის ზრდა შემოსავლის ასევე ასახავს, როგორც წესი, მოსახლეობის მიერ მოხმარების გაზრდას. თქვენ აღნიშნეთ, ვთქვათ, მათ ხარჯების ნაწილი, ასევე ინფლაცია - ბუნებრივია, ამ შემთხვევაში ეს რელევანტური არ არის. ინფლაციას თუ შევხედავთ ბოლო 4 წლის განმავლობაში, ის საშუალოდ 3%-ია, რაც არის ეროვნული ბანკის მიზნობრივი დონე. ამიტომ ფასების ზრდა არ არის ამ შემთხვევაში გამომწვევი ფაქტორი ამ გადაწყვეტილების - ეს არის, ასე ვთქვათ, პერიოდული ნაბიჯი, რომელიც ეროვნულმა ბანკმა აქამდეც ორჯერ თუ სამჯერ გადადგა. ამის შემდეგ, 4 წლის თავზე, სრულიად მოსალოდნელია კიდევ შემდეგი ნაბიჯი გადავდგათ, თუ ასე გაგრძელდა ეკონომიკური ზრდა",- აცხადებს დავით უტიაშვილი.
ეროვნული ბანკი ₾1500-2500-მდე შემოსავლის მქონე პირებს 2027-დან კრედიტის ლიმიტს უნახევრებს
რამდენ მსესხებელს შეეხება PTI კოეფიციენტის გამკაცრება? - დავით უტიაშვილის განმარტება