



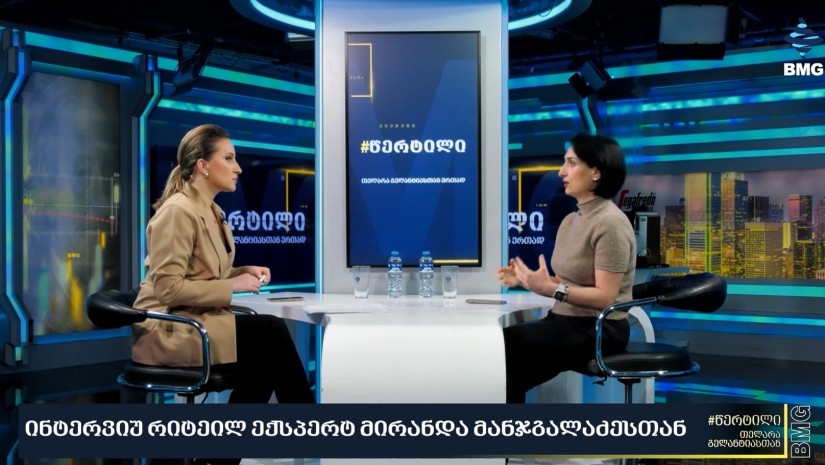
რიტეილ ექსპერტ მირანდა მანჯგალაძის შეფასებით, “4%-იანი მოგების მარჟა ქსელური მარკეტებისთვის „დანის პირზე სიარულია“. ამის შესახებ მან BMGTV-ის გადაცემა “წერტილთან” ინტერვიუში განაცხადა, სადაც საინვესტიციო ბანკ “გალტ ენდ თაგარტის” მიერ გამოქვეყნებული FMCG სექტორის კვლევაში მოცემული მონაცემები დეტალურად გააანალიზა.
მირანდა მანჯგალაძე რიტეილერებისთვის ეფექტიანობის ამაღლების გზად კერძო სავაჭრო ნიშნების (Private Label) განვითარებას, საკუთარი ლოგისტიკური ცენტრების გამართვას და თვითმომსახურების სალაროების (Self-checkout) დანერგვას ხედავს.
საინვესტიციო ბანკ “გალტ ენდ თაგარტის” FMCG სექტორის კვლევის თანახმად, 2026 წლის პირველ ნახევარში FMCG ბაზარი 11%-ით გაიზარდა და 13.1 მილიარდ ლარს მიაღწია. ზრდის მთავარი მამოძრავებელი ბრენდული ქსელებია, რომლებიც ბაზრის 41%-ს ინაწილებენ. არაბრენდული მაღაზიების წილი 25.5%-ია. ყველაზე მაღალი ზრდა საანგარიშო პერიოდში სწორედ ბრენდულ ქსელებს ჰქონდათ - 12.8%, ხოლო არაბრენდული მაღაზიების შემოსავლები 12%-ით გაიზარდა. აღსანიშნავია, რომ ამავე პერიოდში სწრაფად მოხმარებადი პროდუქტების ინფლაციამ 7% შეადგინა. შესაბამისად, ბაზარი 11%-ით კი გაიზარდა, მაგრამ ეს ზრდა ძირითადად სწორედ ინფლაციის ხარჯზე მოხდა. რაც შეეხება მომგებიანობის მაჩვენებელს - ბრენდული ქსელების EBITDA მარჟა 5.4%-დან 4.0%-მდე დაეცა. საინვესტიციო ბანკის ანალიტიკოსების შეფასებით, მიზეზი საერთო მოგების მარჟის კლება და შემოსავლებში სახელფასო ხარჯის წილის ზრდაა.
ინტერვიუ მირანდა მანჯგალაძესთან
- FMCG ბაზარი 11%-ით გაიზარდა 2026 წლის I ნახევარში, 13 მილიარდ ლარამდე. იმის გათვალისწინებით, რომ სწრაფად მოხმარებადი პროდუქტების ინფლაცია 7% ინფლაცია იყო, რას გვეუბნება ეს მაჩვენებელი სექტორში არსებულ ტენდენციებზე?
- რეალურად რა ზრდა გვაქვს 7%-იანი ინფლაციის პირობებში? - საზოგადოებას სწორად უნდა ესმოდეს, რომ ამ დროს მაჩვენებლის მატება ფასების ზრდით არის განპირობებული და არა - რეალური შემოსავლების ზრდით. გარდა ამისა, მონაცემები ნომინალში, დღგ-ის ჩათვლით არის აღებული, რაც ნიშნავს, რომ უშუალოდ საცალო ქსელების რეალური შემოსავალი იმაზე ნაკლებია, ვიდრე კვლევაში ჩანს. თუ 7%-იან ინფლაციას ჩავუღრმავდებით, სექტორის რეალური ზრდა, დაახლოებით, 3.5–4%-ია. მართალია, პროდუქციის გაყიდვების მოცულობამაც იმატა, თუმცა ბაზრის ზრდის მთავარი დრაივერი მაინც ინფლაციური პროცესებია.
- მომხმარებლის მსყიდველუნარიანობაზე რას გვეუბნება ეს რიცხვი?
- მარტივად რომ ვთქვათ: სამომხმარებლო კალათის ფასი იზრდება, თუმცა მასში შემავალი პროდუქციის რაოდენობა - არა. საზოგადოებისთვის რომ განვმარტოთ: თუ ადრე 20 ლარად ვყიდულობდით პურს, კვერცხს, რძესა და კარაქს, დღეს იმავე 20 ლარად მხოლოდ პურს, რძესა და კარაქს თუ ვიყიდით - კვერცხისთვის თანხა აღარ გვყოფნის. ანუ კალათის მოცულობა მცირდება, ხოლო მისი ღირებულება იზრდება. ეს არის ზუსტად ინფლაციური ეფექტი, როდესაც მომხმარებელი გაზრდილი ფასის სანაცვლოდ ნაკლებ ღირებულებას (პროდუქტს) იღებს. სწორედ აქედან გამომდინარეობს ის, რომ 11%-იანი ნომინალური ზრდის მიღმა რეალური მატება მხოლოდ 3.5–4%-ია.
- „გალტ ენდ თაგარტის“ კვლევის თანახმადვე, სექტორის საერთო მომგებიანობის (EBITDA) მარჟა 5.4%-დან 4%-მდე დაეცა. რატომ და რამდენად მდგრადია აღნიშნული მოდელი რიტეილერებისთვის?
- საინტერესო მოვლენასთან გვაქვს საქმე: ერთი მხრივ, სექტორის შემოსავალი 11%-ით გაიზარდა, ხოლო მეორე მხრივ, ბრუნვის მატების მიუხედავად, მომგებიანობა 5.4%-დან 4%-მდე შემცირდა. მარტივად რომ ავხსნათ: მიღებული ყოველი 100 ლარიდან, თუ კომპანიას ადრე მოგების სახით 5.40 ლარი რჩებოდა, დღეს მხოლოდ 4 ლარი რჩება ანუ მომგებიანობის მარჟა შეუმცირდა. რით არის ეს განპირობებული? ინფლაცია მძიმე წნეხია როგორც მოსახლეობისთვის, ისე ბიზნესისთვის. ბაზარზე მაღალი კონკურენციაა, შესაბამისად, კომპანიები ფასებით მარტივად ვერ ლავირებენ. განსაკუთრებით მაშინ, როდესაც მომწოდებლის ფასები იზრდება - ასეთ დროს ძალიან მცირეა სივრცე იმისთვის, რომ ფასი ისე გაზარდო, მომგებიანობაც შეინარჩუნო. 4%-იანი მოგების მარჟა კომპანიებისთვის „დანის პირზე სიარულია“. ისინი მაქსიმალურად ეფექტურები უნდა გახდნენ საოპერაციო ნაწილში, რათა 4% მაინც შეინარჩუნონ ან ოდნავ გაზარდონ. მოგების მარჟაზე წნეხს ზრდის ის გარემოებაც, რომ 2026 წლის პირველი 6 თვის მონაცემებით, საოპერაციო ხარჯებში ხელფასების წილი თითქმის 1%-ით არის გაზრდილი. გაზრდილმა საოპერაციო ხარჯებმა მოგება შეამცირა, რაც სრულიად ბუნებრივია. ეს მიგვითითებს იმაზეც, რომ 4%-იანი მარჟის პირობებში კომპანიებს ექსპერიმენტების ჩატარების ფუფუნება აღარ აქვთ - ისინი პირდაპირ საოპერაციო ეფექტიანობის გაზრდაზე უნდა გადავიდნენ, მათ შორის კერძო სავაჭრო ნიშნების (Private Label) განვითარებით, რასაც, სხვათა შორის, “გალტ ენდ თაგარტის” კვლევა ნაკლებად ფარავს.
- მომგებიანობის 4%-ზე დაბლა ჩამოსვლისა და მზარდი სახელფასო ხარჯების ფონზე, რა პროგნოზი გაქვთ - დააჩქარებს თუ არა კადრების დეფიციტი ბიზნესის ავტომატიზაციასა და Self-checkout-ების დანერგვას? ასევე, კიდევ რა მიმართულებებით შეეცდება ბიზნესი ეფექტიანობის გაზრდას?
- ბუნებრივია, კომპანიები მაქსიმალურად ცდილობენ საოპერაციო პროცესების ოპტიმიზაციას. პირველი ხარჯვითი ნაწილი, რომელიც დიდ წნეხს ქმნის, სწორედ ხელფასებია, რადგან მისი წილი შემოსავალთან მიმართებით საკმაოდ მაღალია. შესაბამისად, პირველი პასუხი იქნება ავტომატიზაცია და Self-checkout (თვითმომსახურების) სერვისები. ევროპაში ეს მოდელი ძალიან განვითარებულია; საქართველოშიც არის, თუმცა არა - იმ მასშტაბით. ვფიქრობ, ბიზნესი სერიოზულად დაფიქრდება ამ მიმართულებით ინვესტიციების ჩადებაზე. მეორე მიმართულება კერძო სავაჭრო ნიშნების (Private Label) განვითარებაა, რაც ასევე აქტიურად ვითარდება - თითქმის ყველა სეგმენტსა და კატეგორიაში უკვე გაჩნდა კერძო სავაჭრო ნიშანი, რაც ზუსტად ამ ფინანსური წნეხის პირდაპირი გამოძახილია. მესამე ფაქტორი - ლოგისტიკური ეფექტიანობაა. კომპანიები ცდილობენ, მაქსიმალურად შეამცირონ ლოგისტიკური ხარჯები. ეს პროცესი დაწყებულია და კიდევ უფრო დაჩქარდება ცენტრალური საწყობებისა და მომარაგების სისტემების გამართვით. საცალო მოვაჭრე თვითონ ხდება პროდუქციის შემომტანი და მიმწოდებელი, რაც სადისტრიბუციო რგოლს შეასუსტებს ან საერთოდ ამოაგდებს. მოკლევადიან პერსპექტივაში ეს მარტივი არ არის, თუმცა გრძელვადიანად აუცილებელი და გარდაუვალი ნაბიჯია, რათა კომპანიებმა ღირებულებათა ჯაჭვი სრულად გააკონტროლონ.
- ე.წ. ფასების კომისიის მუშაობიდან და Ekalata.gov.ge-ს ამოქმედებიდან გამომდინარე, ჩანს თუ არა უკვე FMCG სექტორის I ნახევრის შედეგებში “ჭარბ ფასნამატთან” ბრძოლის კონკრეტული ეფექტი, მიუხედავად იმისა, რომ ბიზნესს “ჭარბი ფასნმატით” მუშაობა მთავრობამ ვერ დაუმტკიცა?
საცალო ვაჭრობის სექტორში გარკვეული კუთხით კონკურენცია ამაღლდა. თუ ადრე თაროებზე ნაკლებად ვხვდებოდით ვობლერებს (საკომუნიკაციო ნიშნები: „ყველაზე იაფი“ და ა.შ.), დღეს, როგორც მომხმარებელი, ამას თითქმის ყველა ქსელში ვხედავ. ამ კუთხით მომხმარებლისთვის დადებითი ეფექტი ნამდვილად არის, თუმცა საცალო მოვაჭრეებისთვის ეს დამატებითი წნეხია. მოგების მარჟის 5.4%-დან 4%-მდე შემცირებაში დიდ როლს სწორედ კონკურენცია თამაშობს - როდესაც პროდუქციაზე საერთაშორისო ფასები იზრდება, ბაზარზე კონკურენცია მაღალია და გამჭვირვალობის ხარისხიც იმატებს, Ekalata.gov.ge-ს მსგავს პლატფორმებს თავისი ეფექტი, ლოგიკურად, ექნება… პირადად არ ვარ ამ პლატფორმის აქტიური მომხმარებელი, თუმცა დარწმუნებული ვარ, არიან ადამიანები, რომლებიც მას იყენებენ. სავაჭრო ქსელების ფასდაკლებების შესახებ ინფორმაცია ადრეც ხელმისაწვდომი იყო (მაგალითად, სოციალური ქსელებით), თუმცა ამ ფორმით კონკურენციის გამძაფრება, კომუნიკაცია და მეტი გამჭვირვალობა სექტორზე თავის გავლენას ნამდვილად ახდენს.