



ეროვნული ბანკის მონეტარული პოლიტიკის ანგარიშის თანახმად, ლარში გაცემული ცალკეული კატეგორიის სესხებზე განაკვეთები შემცირდა, რისი ერთ-ერთი მიზეზი საკრედიტო რისკის პრემიის კლებაა, რაც ეროვნული ბანკის შეფასებით, მაღალი ეკონომიკური ზრდის ფონზე დაფიქსირდა. ამასთან, ლარიზაციის ზრდამ და ლარის ბაზარზე ლიკვიდობის გაუმჯობესებამ ლიკვიდობის რისკის პრემიის შემცირებას შეუწყო ხელი. აღნიშნული ფაქტორები განსაკუთრებით გრძელვადიან დაკრედიტებაზე, მათ შორის იპოთეკურ სესხებზე აისახა.
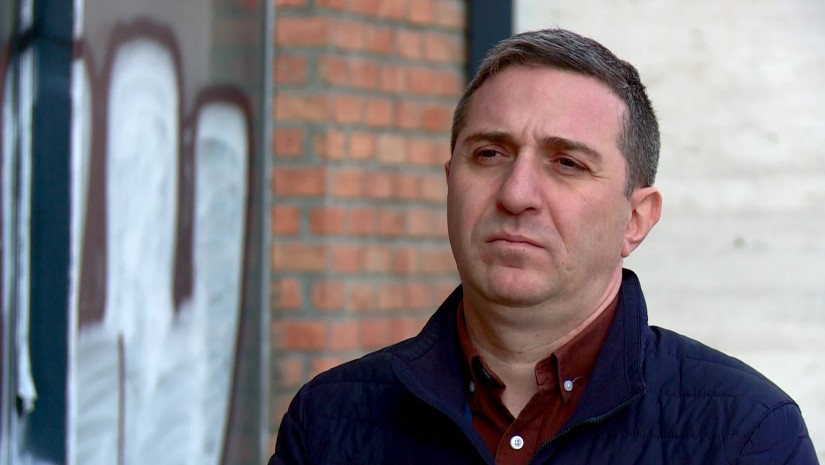
„საზოგადოება & ბანკების“, გამგეობის თავმჯდომარე იპოთეკურ სესხებზე საპროცენტო განაკვეთების მცირედით კლებას, არა რისკების შემცირებით, არამედ იპოთეკურ სესხებზე მოთხოვნის კლებით ხსნის. გიორგი კეპულაძის განმარტებით, ბანკებს გაუჭირდათ ახალი მომხმარებლების მოზიდვა და იძულებულნი გახდნენ სესხის ფასი შეემცირებინათ.
ეროვნული ბანკის მონეტარული პოლიტიკის ანგარიშის თანახმად, საპროცენტო განაკვეთები ძირითადად ლარის გრძელვადიანი ტიპის სესხებზე შემცირდა. საუბარია იპოთეკურ კრედიტებზე, რაზეც აგვისტოს მდგომარეობით საპროცენტო განაკვეთი წლიურად 1,7%-ით, 11,41%-მდე იყო შემცირებული.
“არ ვფიქრობ, რომ [საპროცენტო განაკვეთების კლება] მხოლოდ რისკის პრემიის შემცირებამ გამოიწვია. ძირითადად მე ამას ვუკავშირებ მოთხოვნის შემცირებას. მოგეხსენებათ, სესხის პორტფელი ისეთი ტემპით ვერ იზრდებოდა ბოლო 2 წლის განმავლობაში, როგორიც სასურველი იყო, მით უმეტეს იპოთეკური სესხების პორტფელის ზრდის ტემპი შემცირდა და შესაბამისად ბანკებს მოუწიათ ცოტათი ფასის შემცირება სესხზე, რამაც საბოლოო ჯამში მოგვცა სწორედ ეს შედეგი, რომ იპოთეკურ სესხებზე სესხის საპროცენტო განაკვეთი მცირედით შემცირებულია.
რაც შეეხება, სამომხმარებლო ტიპის სესხებს, ამ მხრივ ცვლილება მნიშვნელოვანი არა გვაქვს, ოდნავ გაზრდილია კიდეც განაკვეთები, რადგან ისინი არიან არაუზრუნველყოფილი სესხები, შესაბამისად ეს იწვევს გარკვეული რისკის ზრდას, როდესაც სესხი არაუზრუნველყოფილია, შესაბამისად მათზე საპროცენტო განაკვეთი მაღალია.
ვფიქრობ, ბანკებს უჭირთ ახალი მომხმარებლების მოზიდვა, რადგან, ვისაც კი შესაძლებლობა აქვს, ყველა დაკრედიტებულია. ამიტომ ახალი მომხმარებლის პოვნა, ფიზიკურ პირებზე მაქვს საუბარი, ძალიან რთულია, მით უმეტეს ქვეყანაში არსებული მდგომარეობის გამო, პესიმისტური განწყობების, ხვალინდელი დღისადმი კითხვის ნიშნების გამო. ეს განწყობები, რა თქმა უნდა, ყველაფერზე მოქმედებს და თავისთავად მოქმედებს სასესხო პორტფელზეც. მოთხოვნის შემცირება, განსაკუთრებით იპოთეკურ სესხებზე, თავისთავად მოქმედებს მის საპროცენტო განაკვეთზე და არა ის, რომ რაღაცა მნიშვნელოვნად შემცირდა რისკები ამ ქვეყანაში ბოლო 2 წელიწადში და მით უმეტეს, 1 წელიწადში, თუ არ გაიზარდა”,-აცხადებს გიორგი კეპულაძე.
აღსანიშნია, რომ ეროვნული ბანკი ელის, რომ გლობალურად საპროცენტო განაკვეთების ზრდის ეფექტი ადგილობრივ ფინანსურ ბაზრებზეც ეტაპობრივად აისახება და უცხოურ ვალუტაში ფინანსურ პირობებს გაამკაცრებს. შესაბამისად მოლოდინია, რომ სავალუტო სესხები საქართველოშიც გაძვირდება. თუ მიმდინარე სტატისტიკას შევხედავთ, წლიური საბაზრო საპროცენტო განაკვეთები უცხოური ვალუტის სესხებზე თითქმის იმავე დიაპაზონშია, როგორც წინა წელს და აგვისტოს მდგომარეობით 9,31%-ს შეადგენდა.
„თუ გაძვირდება დოლარი და ევრო, ეს ჩვენთან სავალუტო სესხის საპროცენტო განაკვეთებზე უარყოფითად აისახება, თუმცა იგივე რისკის პრემიის ხარჯზე ან ბანკის თუნდაც მცირედით მოგების შემცირების ხარჯზე, ან ადმინისტრირების გაუმჯობესების, რისკების მენეჯმენტის გაუმჯობესების ხარჯზე იმედი ვიქონიოთ, რომ მნიშვნელოვანი ცვლილება, სესხებში არ იქნება”,-აცხადებს გიორგი კეპულაძე.