



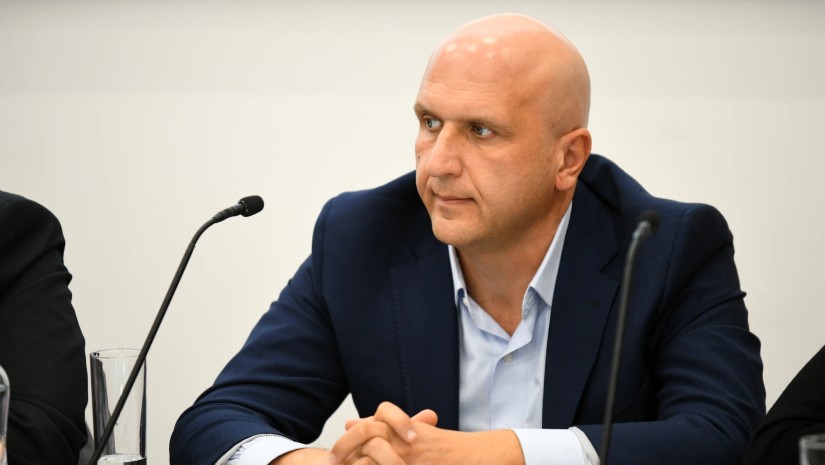
2026 წლის 22 ოქტომბერს გამართულ კორეა-საქართველოს ეკონომიკური თანამშრომლობის ფორუმზე საქართველოს ეროვნული ბანკის ფინანსური და საზედამხედველო ტექნოლოგიების განვითარების დეპარტამენტის ხელმძღვანელმა ვარლამ ებანოიძემ, საქართველოსა და სამხრეთ კორეას შორის ფინანსური ინოვაციების სფეროში მზარდ თანამშრომლობაზე ისაუბრა და მონაცემთა გაზიარების ინფრასტრუქტურის და ახალი ფინანსური სერვისების შექმნის მიმართულებით ორ ქვეყანას შორის თანამშრომლობის პერსპექტივები მიმოიხილა.
გამოცდილების გაზიარება ღია ბანკინგისა და MyData-ს მიმართულებით
თანამშრომლობის ერთ-ერთი მნიშვნელოვანი ეტაპი სამხრეთ კორეის MyData-ს ფრეიმვორკის და საქართველოს ღია ბანკინგისა და ღია ფინანსების მიმართულებით დაგროვილი გამოცდილების გაზიარება გახდა. MyData არის სისტემა, რომელიც ფიზიკურ პირებს საშუალებას აძლევს, თავად გასცენ თანხმობა საკუთარი პერსონალური ფინანსური მონაცემების სერვისის მიმწოდებლებისთვის გაზიარებაზე, რათა მიიღონ გაერთიანებული და მათ საჭიროებებზე მორგებული ფინანსური მომსახურება.
„ორ წელზე ნაკლები ხნის წინ მოხარული ვიყავი, რომ ეს დისკუსია შემდეგ ეტაპზე გადავიდა და მქონდა შესაძლებლობა, ბატონ ჩოისთან (კვანგ სოკ ჩოი, კორეის საკრედიტო ინფორმაციის სამსახური - KCIS) ერთად მომემზადებინა კვლევა, რომელიც საქართველოს ღია ბანკინგისა და ღია ფინანსების პრაქტიკას და MyData-ს ადარებს“, - აღნიშნა ებანოიძემ.
მიუხედავად იმისა, რომ ქვეყნები მნიშვნელოვნად განსხვავდებიან ბაზრის ზომითა და ფინანსური მონაცემების გაზიარების სისტემების მასშტაბით, კვლევამ საერთო გამოწვევები და შესაძლებლობები გამოავლინა. საქართველოსთვის კორეის გამოცდილება მნიშვნელოვან ინფორმაციას იძლევა იმის შესახებ, თუ როგორ შეიძლება მონაცემთა გაზიარების ინფრასტრუქტურამ ხელი შეუწყოს ახალი ფინანსური პროდუქტების განვითარებას, ინოვაციების წახალისებასა და ფინტექ კომპანიებისთვის ახალი შესაძლებლობების შექმნას.
კორეის MyData-ს ეკოსისტემა სხვადასხვა სერვისს მოიცავს, მათ შორის სესხების შუამავლობასა და საკრედიტო შეფასებას. თუმცა ვარლამ ებანოიძემ ყურადღება გაამახვილა იმ კომპანიების გამოწვევებზე, რომელთა მომსახურებაც ძირითადად მომხმარებელთა ფინანსური მდგომარეობის გაუმჯობესებაზეა ორიენტირებული.
მისი თქმით, მონაცემთა გაზიარების ახალი ინიციატივების დაგეგმვისას აუცილებელია ფუნდამენტურ კითხვაზე პასუხის გაცემა: როგორ შეუძლიათ კომპანიებს, მათ მიერ შეთავაზებული სერვისებიდან მდგრადი შემოსავალი მიიღონ?
ორივე ქვეყნის მარეგულირებლისთვის მთავარი გაკვეთილი ისაა, რომ წარმატებულმა ღია ბანკინგისა და ღია ფინანსების სისტემებმა მხოლოდ მონაცემთა გაცვლა კი არ უნდა უზრუნველყოს, არამედ ისეთი გარემოც უნდა შექმნას, სადაც ბიზნესს კომერციულად სიცოცხლისუნარიანი სერვისების განვითარებისა და საქმიანობის გასაგრძელებლად საკმარისი ღირებულების შექმნის შესაძლებლობა ექნება.
ეს განსაკუთრებით მნიშვნელოვანია საქართველოსთვის, სადაც ღია ბანკინგის ერთ-ერთი მიზანი ფინტექკ ომპანიებისთვის ბაზარზე შესვლის ბარიერების შემცირებაა, განსაკუთრებით იმ პირობებში, როდესაც საბანკო ბაზარზე ორი მსხვილი ფინანსური ინსტიტუტი დომინირებს (თიბისი და საქართველოს ბანკი).
კორეის გამოცდილება საქართველოს ღია ფინანსების განვითარების გზაზე
საქართველომ ღია ბანკინგის განვითარება 2019 წელს დაიწყო და მარეგულირებელ საფუძვლად ევროკავშირის PSD2 ჩარჩო გამოიყენა. მას შემდეგ ეროვნული ბანკი მუშაობს ინიციატივის გაფართოებაზე, რათა გადახდებთან დაკავშირებული ინფორმაციის გაზიარებისა და გადახდის ინიციირების მიღმა უფრო ფართო ღია ფინანსების ეკოსისტემა ჩამოყალიბდეს.
ვარლამ ებანოიძის განმარტებით, კორეის გამოცდილება მნიშვნელოვანია არა მხოლოდ მონაცემთა გაზიარების განვითარებული პრაქტიკის, არამედ ინფრასტრუქტურის მოწყობისა და ბაზრის სხვადასხვა მონაწილის ჩართულობის თვალსაზრისითაც.
საქართველოში ღია ბანკინგის ინფრასტრუქტურა ამჟამად დეცენტრალიზებულია. მონაცემთა გაზიარების სხვა ფინანსურ მომსახურებებსა და სექტორებზე გავრცელების პროცესში ეროვნული ბანკი განიხილავს ინფრასტრუქტურის სხვადასხვა მოდელს, მათ შორის უფრო ცენტრალიზებულ მიდგომებსაც, რომლებმაც შესაძლოა გაამარტივოს ახალი მონაწილეების სისტემაში ჩართვა და გააუმჯობესოს სხვადასხვა სისტემას შორის თავსებადობა.
მომავალი ფინანსური ინოვაციებისთვის საფუძვლის შექმნა
საქართველოსა და სამხრეთ კორეის თანამშრომლობა ასევე უკავშირდება ფინანსური სისტემების ახალი ტექნოლოგიებისთვის, მათ შორის ხელოვნური ინტელექტისთვის (AI), მომზადებას.
ებანოიძემ ხაზი გაუსვა საიმედო მონაცემთა გაზიარების ინფრასტრუქტურის შექმნის მნიშვნელობას, რომელსაც მომავალში ხელოვნურ ინტელექტზე დაფუძნებულ სერვისებთან და გადახდის ტექნოლოგიებთან ურთიერთქმედება შეეძლება.
AI აგენტებს თანდათან უფრო მეტად შეეძლებათ მომხმარებლების დახმარება ფინანსური გადაწყვეტილებების მიღებასა და ტრანზაქციების ინიციირებაში. “შესაბამისად, რეგულატორებს მოუწევთ იმის გათვალისწინება, თუ როგორ უნდა იმუშაონ ამ სისტემებმა უსაფრთხოდ და როგორ უნდა დაუკავშირდნენ არსებულ ფინანსურ ინფრასტრუქტურას.
საქართველოსთვის ღია ბანკინგისა და ღია ფინანსების განვითარება მხოლოდ არსებული ფინანსური სერვისების გაუმჯობესებას არ გულისხმობს. ის მომავალი ინოვაციებისთვის საჭირო საფუძვლის შექმნასაც ემსახურება”, - განმარტა ებანოიძემ.