



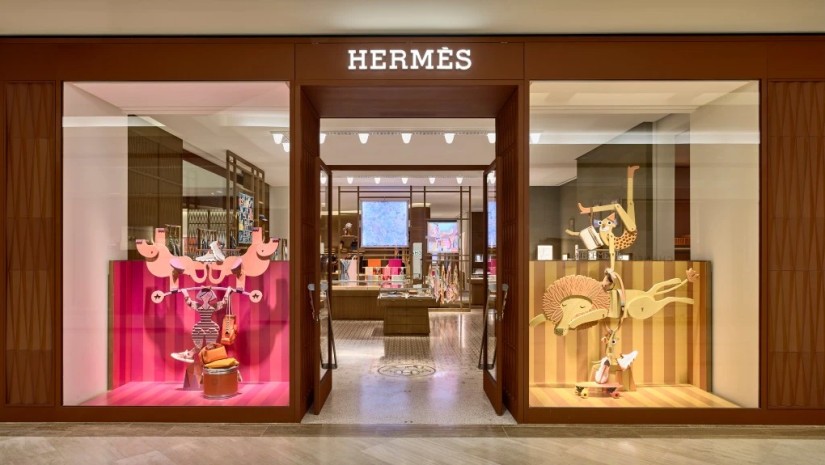
უოლ-სტრიტის მსხვილი ბანკების კრიტიკული შეფასების ფონზე, ფრანგული მოდის სახლის, Hermès-ის აქციების ფასი მცირდება.
როგორც ცნობილია, ფინანსურმა ინსტიტუტებმა ინვესტორებს კომპანიის აქციების გაყიდვის რეკომენდაცია მისცეს, რაც ორნიშნა ზრდის ეპოქის დასრულების მოლოდინს უკავშირდება. მაგალითად, შვეიცარიულმა UBS-მა კომპანიის სამიზნე ფასი €1,168-მდე შეამცირა, ამერიკულმა Goldman Sachs-მა კი "ნეიტრალური" სტატუსი "გაყიდვის" რეკომენდაციით ჩაანაცვლა.
რაც შეეხება ფინანსურ მოლოდინებს, ანალიტიკოსები კომპანიის საოპერაციო მარჟის შემცირებას პროგნოზირებენ. UBS-ის ვარაუდით, 2027 წლისთვის აღნიშნული მაჩვენებელი 38.3%-მდე დაეცემა. ამასთან, წარმოების მასშტაბების ზრდა ბრენდის ექსკლუზიურობასა და ფასწარმოქმნის ძალას ამცირებს. პარალელურად, კომპანიის მოგებაზე სავალუტო რყევებსა და გაზრდილ საოპერაციო ხარჯებს პირდაპირი უარყოფითი გავლენა აქვს.
მნიშვნელოვანია ითქვას, რომ Hermès-ის გაყიდვების ტემპი ჩინეთის ბაზარზე შესამჩნევად შენელდა. ამას გარდა, ახლო აღმოსავლეთში მიმდინარე გეოპოლიტიკურმა კონფლიქტებმა ტურიზმი და რეგიონული დანახარჯები შეამცირა.
რაც შეეხება ბაზრის რეაქციას, განახლებული პროგნოზების ფონზე მიმდინარე სავაჭრო სესიაზე Hermès-ის აქციების ფასი დაეცა. საერთო ჯამში, გასული წლის პიკურ მაჩვენებელთან შედარებით, კომპანიის აქციების შეფასება 55%-ით არის შემცირებული.