



ავტორი: ლევან ბოძაშვილი
ევროკავშირის ფინანსური არქიტექტურა უპრეცედენტო ტექტონიკური ძვრების წინაშე დგას. 2025 წლის მარტში დაანონსებული „დანაზოგებისა და ინვესტიციების კავშირი“ (Savings and Investments Union - SIU) მიზნად ისახავს ევროპული ოჯახების 10 ტრილიონი ევროს მოცულობის „გაყინული“ დანაზოგების რეალურ ეკონომიკაში, ინოვაციებსა და მწვანე ტრანსფორმაციაში ჩართვას. ამ გრანდიოზული გეგმის მთავარი მამოძრავებელი ძალა კი ტექნოლოგიური რევოლუციაა — ევროპის ცენტრალური ბანკი (ECB) ტრადიციულ კაპიტალის ბაზარს ბლოკჩეინსა და აქტივების ტოკენიზაციას (Tokenisation) უკავშირებს.
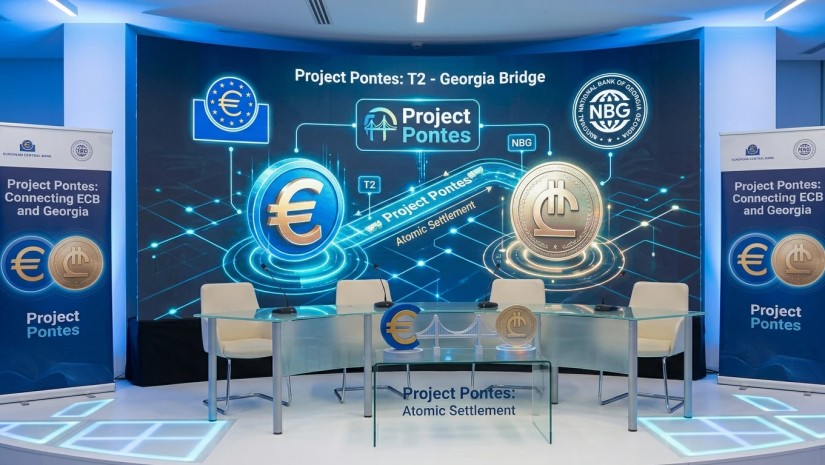
დღეიდან, 2026 წლის 21 სექტემბერს, ევროზონაში ოფიციალურად იწყებს მუშაობას Project Pontes — სპეციალური ინფრასტრუქტურული „ხიდი“, რომელიც კერძო ბლოკჩეინ-პლატფორმებს ევროკავშირის ცენტრალური ბანკის ანგარიშსწორების სისტემასთან (T2) დააკავშირებს. ეს ნიშნავს, რომ ციფრული ობლიგაციების, აქციებისა თუ სეკიურიტიზებული სასესხო პორტფელების ყიდვა-გაყიდვა წამებში, ცენტრალური ბანკის ფულით, სრულიად უსაფრთხოდ (Atomic Settlement) განხორციელდება.
ბუნებრივია, ისმის კითხვა: სად არის ამ პროცესში საქართველო, რომლის ევროინტეგრაციის პოლიტიკური პროცესი ბოლო პერიოდში ფაქტობრივად დაყოვნებულია, თუმცა ეროვნული ბანკი ტექნიკურ დონეზე ევროპულ სტანდარტებთან თავსებადობის შენარჩუნებას მაინც ცდილობს?
კანდიდატი ქვეყნის ბარიერი: როგორ ვიყიდოთ ან გავყიდოთ ტოკენიზებული აქტივები?
სტრუქტურულად, ქართულ კომერციულ ბანკებს (მაგალითად, „თიბისის“ ან „საქართველოს ბანკს“) არ აქვთ პირდაპირი წვდომა Project Pontes-ზე, რადგან ისინი არ ფლობენ საკორესპონდენტო ანგარიშებს ევროპის ცენტრალურ ბანკში. თუმცა, ეს არ ნიშნავს, რომ ქართული კაპიტალი ევროპული ტოკენიზებული ბაზრის მიღმა რჩება და პირიქით, ევროპულ კაპიტალს ვერ გაეხსნება გზა საქართველოში ტოკენიზებული აქტივების მიმართ.
იმისათვის, რომ ქართულმა ბანკმა ევროკავშირში გამოშვებული ციფრული მწვანე ობლიგაცია შეიძინოს, მან უნდა გამოიყენოს ევროზონის საკორესპონდენტო ბანკების მოდელი. ქართული ბანკი ფულს გზავნის ევროპულ პარტნიორ ბანკში, რომელიც თავის მხრივ ჩართულია T2 სისტემაში და Pontes-ის მეშვეობით, სმარტ-კონტრაქტების საფუძველზე, მომენტალურად ცვლის ევროკავშირის ცენტრალური ბანკის ფულს ბლოკჩეინზე განთავსებულ აქტივში.
თუ საქართველო დროულად არ მოერგება ამ ახალ ეკოსისტემას, ჩვენს საფინანსო სექტორს სერიოზული ტექნოლოგიური იზოლაცია ემუქრება. ტრადიციული საბანკო მოდელები კვდება და ევროპა 24/7 რეჟიმზე მომუშავე პროგრამირებად ფულზე გადადის.
კრიტიკული ბარიერი და ერთადერთი გამოსავალი: SettleMint DALP
სტრუქტურულად, ქართულ კომერციულ ბანკებს (მაგალითად, „თიბისის“ ან „საქართველოს ბანკს“) არ აქვთ პირდაპირი წვდომა Project Pontes-ზე, რადგან ისინი არ ფლობენ საკორესპონდენტო ანგარიშებს ევროპის ცენტრალურ ბანკში. თუმცა, ყველაზე დიდი გამოწვევა მაინც ტექნოლოგიური შეუსაბამობაა. Project Pontes-თან ინტეგრაცია მოითხოვს ურთულეს მრავალ-რეესტრიან (Multi-ledger) ბლოკჩეინ არქიტექტურას, სმარტ-კონტრაქტების სტანდარტიზაციას და უსაფრთხოების უმაღლეს დონეს, რისი ნულიდან აშენებაც ბანკებისთვის კოლოსალურ დროსთან, ფინანსებთან და რისკებთან არის დაკავშირებული.
ამ მოცემულობაში, ბანკებისათვის Project Pontes-ის ეკოსისტემაში ჩართვისა და ევროპულ ტოკენიზებულ ბაზარზე წვდომის ერთადერთ რეალურ გამოსავლად SettleMint-ის ციფრული აქტივების ლაივ-პლატფორმა (DALP - Digital Asset Live Platform) გვევლინება.
SettleMint DALP არის მზა, Enterprise-დონის საბანკო ბლოკჩეინ ინფრასტრუქტურა, რომელიც მოქმედებს როგორც უნივერსალური ტექნოლოგიური თარჯიმანი და ხიდი ტრადიციულ საბანკო სისტემებსა (Core Banking) და ევროპულ ციფრულ რელსებს შორის. მის გარეშე ქართული თუ სხვა რეგიონული ბანკები ფიზიკურად ვერ შეძლებენ Pontes-ის სმარტ-კონტრაქტებთან თავსებადობას. SettleMint DALP ბანკებს სთავაზობს კრიტიკულად აუცილებელ ფუნქციონალს:
- მყისიერი Multi-Ledger თავსებადობა: პლატფორმა ბანკებს საშუალებას აძლევს ავტომატურად დაუკავშირდნენ ნებისმიერ წამყვან ბლოკჩეინ ქსელს, რომელსაც Project Pontes იყენებს.
- ინსტიტუციონალური სტანდარტის ტოკენიზაცია: ბანკებს შეუძლიათ წამებში მოახდინონ აქტივების (ობლიგაციები, სესხები) ტოკენიზაცია ევროპული რეგულაციების სრული დაცვით.
- T2 და ISO 20022-ის მზა ინტეგრაცია: DALP-ს უკვე აქვს ჩაშენებული მხარდაჭერა ფინანსური შეტყობინებების საერთაშორისო სტანდარტებისთვის, რაც რადიკალურად ამცირებს Pontes-ის პროექტში ჩართვის დროს (Time-to-Market).
თუ ბანკები არ გამოიყენებენ SettleMint DALP-ის მსგავს მზა გადაწყვეტას, მათ საფინანსო სექტორს გარდაუვალი ტექნოლოგიური იზოლაცია ემუქრება. ტრადიციული საბანკო მოდელები კვდება და ევროპა 24/7 რეჟიმზე მომუშავე პროგრამირებად ფულზე გადადის, სადაც გადარჩენის ერთადერთი გზა სწრაფი ციფრული ადაპტაციაა.
რა უნდა გააკეთოს საქართველომ? (კონკრეტული ნაბიჯები)
ეროვნულ ბანკს და კომერციულ საბანკო სექტორს მოუწევთ სწრაფი ტექნიკური ადაპტაცია რათა ქვეყანა ფინანსურ აუტსაიდერად არ იქცეს.
- 1. SettleMint DALP-ის ბაზაზე სებ-ის „სენდბოქსის“ (Sandbox) მოდერნიზაცია
ეროვნული ბანკის რეგულირების ლაბორატორია (Sandbox) სასწრაფოდ უნდა გადაეწყოს ევროპულ სტანდარტებზე. სებ-მა უნდა წაახალისოს ან პირდაპირ დანერგოს SettleMint DALP თავის საპილოტე გარემოში. ნებისმიერი ციფრული აქტივი ან სეკიურიტიზაციის პროექტი, რომელიც საქართველოში შეიქმნება, უნდა ეყრდნობოდეს ამ პლატფორმას, რათა გარანტირებული იყოს მისი მყისიერი თავსებადობა ევროპულ Multi-ledger პროტოკოლებთან. - 2. მყისიერი გადახდების სისტემის და ISO 20022-ის საბოლოო დანერგვა
საქართველოს ეროვნულმა ბანკმა, მსოფლიო ბანკთან პარტნიორობით, უმოკლეს ვადებში უნდა დაასრულოს შიდა მყისიერი გადახდების სისტემის სრული თავსებადობა ISO 20022 საერთაშორისო შეტყობინებების სტანდარტთან. ეს არის ის მინიმალური ტექნოლოგიური ენა, რომლითაც ქართული ბანკები (SettleMint-ის ინფრასტრუქტურის გამოყენებით) ევროპულ ციფრულ რელსებს უნდა დაუკავშირდნენ. - 3. ახალი კანონმდებლობა სეკიურიტიზაციისა და ფაქტორინგის შესახებ
საქართველოს პარლამენტმა უნდა დააჩქაროს „კაპიტალის ბაზრის განვითარების სტრატეგია 2023–2028“-ის ფარგლებში ფაქტორინგისა და აქტივებით უზრუნველყოფილი ფინანსების კანონმდებლობის დახვეწა. ჩვენი აქტივები სტრუქტურულად უნდა ჰგავდეს ევროპულ „რეზილენტურ სეკიურიტიზაციას“, რათა SettleMint DALP-ის მეშვეობით მათი ტოკენიზება და ევროპელი ინვესტორებისთვის Pontes-ის ხიდით მიწოდება წამებში გახდეს შესაძლებელი.